EU Taxonomie + CSRD: Das müssen Unternehmen wissen
Die EU Taxonomie: Erfahren Sie was das ist, entdecken Sie was das für Ihr Unternehmen bedeutet wie es mit CSRD zusammenhängt.
- Die EU-Taxonomie ist ein Klassifikationssystem, das festlegt, welche Wirtschaftsaktivitäten als ökologisch nachhaltig gelten.
- Die Taxonomie-Berichtspflicht (Art. 8 Taxonomie-VO) folgt dem Anwendungsbereich der CSRD: Wer CSRD-pflichtig ist, muss Taxonomie-Kennzahlen zu Umsatz, CapEx und OpEx offenlegen. Finanzmarktteilnehmer nutzen die Taxonomie zusätzlich für die Offenlegung ihrer Finanzprodukte.
- Seit dem 18. März 2026 ist die Omnibus-Richtlinie in Kraft: Berichtspflichtig sind ab dem Geschäftsjahr 2027 nur noch Unternehmen mit mehr als 1.000 Beschäftigten und mehr als 450 Mio. € Nettoumsatz (beide Kriterien kumulativ).
- Die Delegierte Verordnung (EU) 2026/73 vereinfacht die Taxonomie-Berichterstattung: 10-%-Wesentlichkeitsschwelle und stark reduzierte Meldebögen – verpflichtend ab dem Geschäftsjahr 2026, für das Geschäftsjahr 2025 freiwillig.
- Die Taxonomie schafft eine einheitliche Grundlage gegen Greenwashing und lenkt Kapital in nachhaltige Wirtschaftsaktivitäten.
CSR, ESG, CSRD, ESRS, EU Taxonomie könnten auch Phrasen aus dem Song 'Mit freundlichen Grüßen' der Fantastischen Vier sein. Diese Abkürzungen hängen alle zusammen, haben aber sehr unterschiedliche Bedeutungen. Was genau verbirgt sich hinter diesen Begriffen? Und wie verknüpft sich die EU-Taxonomie mit anderen regulatorischen Maßnahmen und Konzepten? In diesem Beitrag begeben wir uns auf eine Reise durch die Taxonomie-Verordnung. Der Fokus liegt auf der EU-Taxonomie und wie diese mit der CSRD (Corporate Sustainability Reporting Directive) zusammenhängt.
Die CSRD-Schwellenwerte haben sich durch das Omnibus-Paket wesentlich verändert: Berichtspflichtig sind ab dem Geschäftsjahr 2027 nur noch Unternehmen mit mehr als 1.000 Beschäftigten und mehr als 450 Mio. € Nettoumsatz (beide Kriterien kumulativ). Die früheren Größenkriterien (zwei von drei Kriterien: mehr als 250 Beschäftigte, mehr als 50 Mio. € Umsatz, mehr als 25 Mio. € Bilanzsumme) sind damit überholt. Da die Taxonomie-Berichtspflicht an die CSRD anknüpft, gilt der neue Anwendungsbereich auch für die Taxonomie-Kennzahlen. Mehr dazu in unserem Beitrag: CSRD Omnibus – Was der EU-Vorschlag für Unternehmen bedeutet.
Grundlagen der EU-Taxonomie
Eine „Taxonomie" ist ein einheitliches Verfahren, mit dem Objekte nach bestimmten Kriterien klassifiziert und in Kategorien eingeordnet werden. Die EU-Taxonomie ist mehr als ein Begriff im Wirrwarr der Finanz- und Nachhaltigkeitsterminologie. Sie bildet das Fundament für eine nachhaltige Finanzwirtschaft in Europa und legt die Kriterien fest, nach denen Aktivitäten als umweltfreundlich eingestuft werden können.
Was ist die EU-Taxonomie?
Die EU-Taxonomie ist ein Klassifikationssystem, das festlegt, welche Wirtschaftsaktivitäten als ökologisch nachhaltig gelten. Ziel ist es, Finanzströme und Investitionen in nachhaltige Projekte zu lenken, indem klare und verbindliche Kriterien für die Umweltverträglichkeit definiert werden. Das System dient als Leitfaden für Unternehmen und Investoren, damit sie im Einklang mit Nachhaltigkeitszielen wie dem European Green Deal handeln.
Geschichte und Entwicklung der EU-Taxonomie
Die Idee einer Taxonomie für nachhaltige Finanzen in Europa entstand als Antwort auf die wachsende Erkenntnis, dass der Finanzsektor eine entscheidende Rolle bei der Umsetzung globaler und europäischer Umwelt- und Nachhaltigkeitsziele spielt.
Die EU-Taxonomie wurde als Teil des Aktionsplans für die Finanzierung nachhaltigen Wachstums der Europäischen Kommission eingeführt, der 2018 vorgestellt wurde. Seitdem hat sie mehrere Entwicklungsstufen durchlaufen, wobei Stakeholder, Experten und politische Entscheidungsträger zusammenarbeiten, um ein robustes und effektives System zu schaffen.
Die EU-Taxonomie hängt mit dem CSR-Richtlinie-Umsetzungsgesetz (CSR-RUG) zusammen, was die deutsche Implementierung der EU-Vorgaben zur Non-Financial Reporting Directive (NFRD, Richtlinie 2014/95/EU) darstellt. Zudem liefert die Taxonomie das Klassifikationssystem, das im Rahmen der Sustainable Finance Disclosure Regulation (SFDR) und der CSRD angewandt wird.
EU-Taxonomie 2026: Vereinfachung durch die Delegierte Verordnung (EU) 2026/73
Mit der Delegierten Verordnung (EU) 2026/73 hat die EU-Kommission die Taxonomie-Berichterstattung deutlich vereinfacht. Die Verordnung ist seit dem 28. Januar 2026 in Kraft und gilt ab dem 1. Januar 2026:
- Anwendung: Für das Geschäftsjahr 2025 konnten Unternehmen die neuen Regeln einmalig freiwillig anwenden; ab dem Geschäftsjahr 2026 sind sie verpflichtend.
- 10-%-Wesentlichkeitsschwelle: Unwesentliche Wirtschaftstätigkeiten können von der detaillierten Taxonomie-Prüfung ausgenommen werden.
- Stark reduzierte Meldebögen: Die Templates für die Offenlegung von Umsatz, CapEx und OpEx wurden deutlich verschlankt.
Zusammen mit dem kleineren CSRD-Anwendungsbereich nach dem Omnibus-I-Paket sinkt damit sowohl die Zahl der berichtspflichtigen Unternehmen als auch der Aufwand je Unternehmen.
EU-Taxonomie 2023: Erweiterung um vier Umweltziele
Am 13. Juni 2023 hat die EU-Kommission ein neues Maßnahmenpaket vorgelegt, das den EU-Rahmen für nachhaltige Finanzen stärken soll. Dabei wurden neue Taxonomiekriterien für Wirtschaftstätigkeiten genehmigt, die einen wesentlichen Beitrag zu einem oder mehreren der nicht klimabezogenen Umweltziele leisten:
- Nachhaltige Nutzung und Schutz der Wasser- und Meeresressourcen
- Übergang zu einer Kreislaufwirtschaft
- Vermeidung und Verminderung der Umweltverschmutzung
- Schutz und Wiederherstellung der biologischen Vielfalt und der Ökosysteme
Ergänzend dazu wurden Änderungen zur Eindämmung des Klimawandels sowie zur Anpassung an neue klimatische Bedingungen vorgenommen. Die Aufnahme weiterer Wirtschaftssektoren erhöht die Nutzbarkeit der EU-Taxonomie bei der Ausweitung nachhaltiger Investitionen in der EU. Weitere Informationen findest du im Factsheet „Nachhaltiges Finanzwesen" der EU-Kommission.
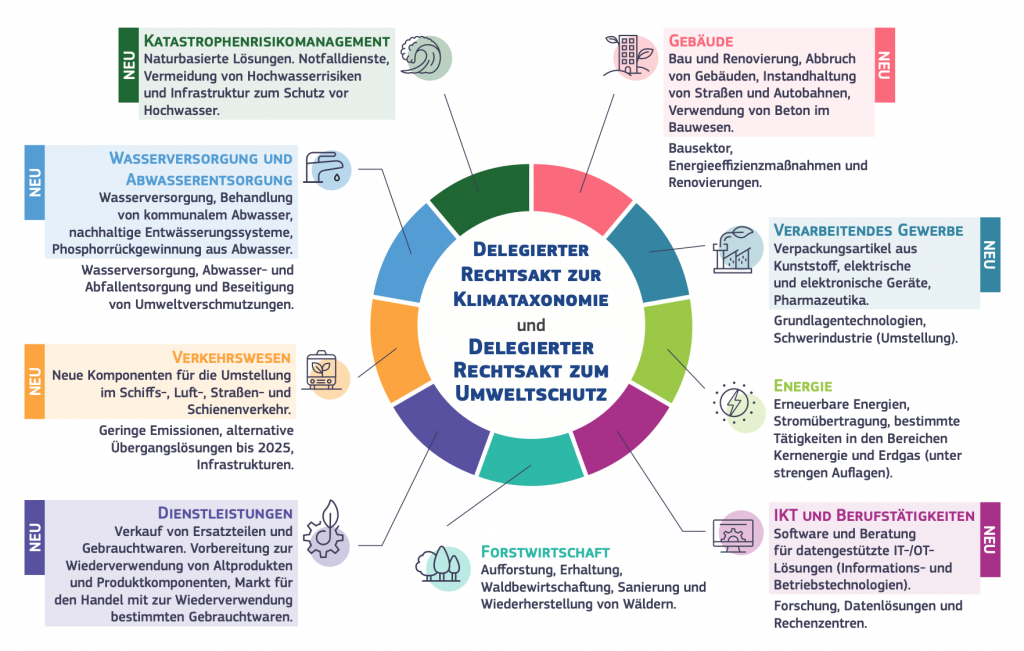
EU-Taxonomie - Übersicht über die betroffenen Wirtschaftszweige und Tätigkeiten
Relevanz der EU-Taxonomie im europäischen Kontext
In Europa steigt der Druck auf Unternehmen und Finanzinstitutionen, nachhaltiger und transparenter zu agieren. Die EU-Taxonomie bietet hierfür eine einheitliche Sprache und einen klaren Rahmen. Sie hilft dabei, „Greenwashing" zu vermeiden und stellt sicher, dass Investitionen tatsächlich einen positiven ökologischen Einfluss haben. Als globaler Vorreiter in Sachen Nachhaltigkeit spielt die Taxonomieverordnung eine zentrale Rolle, um Klarheit, Vertrauen und Glaubwürdigkeit im grünen Finanzmarkt zu schaffen.
Hauptelemente der EU-Taxonomie-Verordnung
Der Hauptzweck der Verordnung besteht darin, eine klare und konsistente Grundlage für die Definition von Nachhaltigkeit zu schaffen und sicherzustellen, dass Investitionen tatsächlich die entsprechenden Kriterien erfüllen. Vier Hauptelemente stechen hervor:
- Definition ökologisch nachhaltiger Aktivitäten: Die Verordnung definiert, welche Wirtschaftsaktivitäten als ökologisch nachhaltig betrachtet werden können.
- Sechs Umweltziele: Eine Aktivität muss zu mindestens einem von sechs Umweltzielen beitragen, etwa Klimaschutz oder Schutz der Wasserressourcen.
- Technische Screening-Kriterien: Für jede nachhaltige Aktivität werden spezifische technische Kriterien festgelegt.
- Berichtspflichten: Unternehmen und Finanzinstitute müssen offenlegen, inwieweit ihre Aktivitäten und Investitionen mit der EU-Taxonomie im Einklang stehen.
Welche Unternehmen sind von der EU-Taxonomie-Berichtspflicht betroffen?
Die Taxonomieverordnung ist seit dem 12. Juli 2020 in Kraft, die Berichtspflicht gilt seit dem 1. Januar 2022. Die Berichtspflicht nach Art. 8 Taxonomie-VO folgt dem Anwendungsbereich der Nachhaltigkeitsberichterstattung:
- Zunächst betraf sie Unternehmen, die eine nichtfinanzielle Erklärung nach der Non-Financial Reporting Directive (NFRD) veröffentlichen mussten.
- Mit der Corporate Sustainability Reporting Directive knüpft sie an die CSRD-Berichtspflicht an: Wer einen Nachhaltigkeitsbericht nach der CSRD erstellen muss, muss darin auch die Taxonomie-Kennzahlen offenlegen.
- Finanzmarktteilnehmer (z. B. Vermögensverwalter und Versicherungen) nutzen die Taxonomie zusätzlich für die Offenlegung ihrer Finanzprodukte nach der SFDR.
Ursprünglich sollte die CSRD den Kreis der betroffenen Unternehmen stark ausweiten. Mit dem Omnibus-I-Paket ist es umgekehrt gekommen: Da der CSRD-Anwendungsbereich deutlich verkleinert wurde, sind künftig deutlich weniger Unternehmen zur Taxonomie-Berichterstattung verpflichtet.
Seit dem 18. März 2026 ist die Omnibus-Richtlinie in Kraft: Berichtspflichtig sind ab dem Geschäftsjahr 2027 nur noch Unternehmen mit mehr als 1.000 Beschäftigten und mehr als 450 Mio. € Nettoumsatz (beide Kriterien müssen kumulativ erfüllt sein). Nicht-EU-Unternehmen sind ab dem Geschäftsjahr 2028 betroffen, wenn sie mehr als 450 Mio. € Umsatz in der EU erzielen und eine EU-Tochter oder -Zweigniederlassung mit mehr als 200 Mio. € Umsatz haben. Börsennotierte KMU fallen nicht mehr unter die CSRD.
Was muss konkret berichtet werden?
Seit der Vereinfachung durch die Delegierte Verordnung (EU) 2026/73 werden diese Kennzahlen in deutlich reduzierten Meldebögen offengelegt; unwesentliche Tätigkeiten unterhalb der 10-%-Schwelle müssen nicht im Detail geprüft werden.
| Kennzahl | Inhalt |
|---|---|
| Umsatzerlöse | Anteil der Geschäftsumsätze aus taxonomiekonformen Wirtschaftstätigkeiten im Verhältnis zum Gesamtumsatz |
| Investitionsausgaben (CapEx) | Anteil der nachhaltigen Investitionen an den Gesamtinvestitionen; dazu zählen Investitionen in taxonomiekonforme Tätigkeiten, deren geplante Ausweitung sowie Maßnahmen zur Dekarbonisierung innerhalb von 1,5 Jahren |
| Betriebsaufwand (OpEx) | Anteil der taxonomiekonformen Betriebsausgaben (inkl. F&E, Gebäuderenovierung, Wartung) im Verhältnis zu den direkten Betriebsausgaben |
Wie Unternehmen ihre Konformität sicherstellen können
- Interne Überprüfung: Interne Prozesse etablieren, um sicherzustellen, dass Aktivitäten den Kriterien der EU-Taxonomie entsprechen.
- Externe Berater: Einbindung von externen Experten, um die Einhaltung der Regularien zu gewährleisten.
- Schulung und Bildung: Führungskräfte und Mitarbeitende über die Verordnung und ihre Implikationen informieren, damit die Berichterstattung korrekt gelingt.
Ab wann gilt die EU-Taxonomie?
Eines der häufigsten Missverständnisse ist die Annahme, dass die Verordnung sofort und vollständig für alle Unternehmen gilt. Die Implementierung wurde schrittweise vorgesehen, um Unternehmen die notwendige Zeit zur Anpassung zu geben.
Zeitleiste der Taxonomie-Implementierung
| Zeitpunkt | Schritt |
|---|---|
| Juni 2020 | Verabschiedung der EU-Taxonomieverordnung als rechtlicher Rahmen; in Kraft seit dem 12. Juli 2020 |
| Ab 1. Januar 2022 | Beginn der Berichtspflicht: Unternehmen berichten zunächst über die beiden Klimaziele |
| Juni 2023 | Kriterien für die vier weiteren Umweltziele (Wasser- und Meeresressourcen, Kreislaufwirtschaft, Umweltverschmutzung, Biodiversität) angenommen; die Berichterstattung darüber wurde anschließend schrittweise eingeführt |
| 28. Januar 2026 | Delegierte Verordnung (EU) 2026/73 in Kraft: 10-%-Wesentlichkeitsschwelle und reduzierte Meldebögen – für das Geschäftsjahr 2025 freiwillig, ab dem Geschäftsjahr 2026 verpflichtend |
| Ab Geschäftsjahr 2027 | Neuer CSRD-Anwendungsbereich nach Omnibus I (mehr als 1.000 Beschäftigte und mehr als 450 Mio. € Nettoumsatz) gilt auch für die Taxonomie-Berichtspflicht |
Zusammenhang zwischen CSRD und EU-Taxonomie
Das Thema Nachhaltigkeit in der Unternehmenswelt ist komplex. Instrumente wie die EU-Taxonomie und die CSRD spielen eine entscheidende Rolle dabei, Klarheit und Einheitlichkeit in diesen Bereich zu bringen. Ein Hauptmerkmal der CSRD stellt dabei die doppelte Wesentlichkeit dar. Während die EU-Taxonomie ein Klassifikationssystem bietet, um festzulegen, was als ökologisch nachhaltige Wirtschaftsaktivität gilt, stellt die CSRD sicher, dass Unternehmen transparent über diese Aktivitäten berichten. Beide Instrumente arbeiten Hand in Hand:
- Einheitliche Kriterien: Die CSRD verweist auf die Kriterien der EU-Taxonomie. CSRD-konforme Unternehmen müssen die oben genannten Kennzahlen in ihren Nachhaltigkeitsbericht aufnehmen.
- Vermeidung von Greenwashing: Die Kombination aus CSRD und EU-Taxonomie stellt sicher, dass Unternehmen korrekt über ihre nachhaltigen Aktivitäten berichten und diese auch tatsächlich den festgelegten Kriterien entsprechen. Dazu auch unsere Green Claims Checkliste.
Im Endeffekt bilden EU-Taxonomie-Kennzahlen einen Teil der CSRD-Berichtspflicht ab. Weitere Berichtspflichten ergeben sich aus den Europäischen Standards für die Nachhaltigkeitsberichterstattung (ESRS).
Mit dem ESRS-Datenpunkte-Template behältst du den Überblick über alle relevanten Berichtspflichten aus CSRD und EU-Taxonomie.
Quellen und weiterführende Informationen
Für alle, die tiefer in das Thema EU-Taxonomie eintauchen möchten, gibt es eine Vielzahl von Ressourcen:
- Wikipedia: Ein guter Einstieg für einen umfassenden Überblick: EU-Taxonomie-Artikel auf Wikipedia.
- Offizielle EU-Ressourcen: Die Europäische Kommission bietet auf ihrer Website umfangreiche Informationen zur EU-Taxonomie, offizielle Dokumente, FAQs und einen Taxonomie-Kalkulator.
- Fachliteratur und Studien: Zahlreiche Fachveröffentlichungen und Whitepapers behandeln die EU-Taxonomie, ihre Auswirkungen auf den Markt und die Herausforderungen bei ihrer Implementierung.
- Webinare und Seminare: Viele Organisationen, Beratungsfirmen und Universitäten bieten Schulungen und Informationsveranstaltungen zu dieser Taxonomieverordnung an.
Fazit und Ausblick
Die Einführung der EU-Taxonomie markiert einen Wendepunkt in Europas Streben nach einer nachhaltigeren Wirtschaft. Durch klare Kriterien setzt die Taxonomie Standards, an denen sich Unternehmen, Investoren und Verbraucher:innen orientieren können.
Die EU-Taxonomie definiert, was ökologisch nachhaltige Wirtschaftsaktivitäten sind, legt klare Berichtspflichten fest und hilft, den Weg für eine grünere Wirtschaft in Europa zu ebnen. Die Implementierung bringt Herausforderungen mit sich, aber ihr langfristiger Wert ist erheblich. Sie trägt dazu bei, Europas Wirtschaft zu transformieren, und kann als Vorbild für andere Regionen dienen.
Häufige Fragen zur EU-Taxonomie
Was ist der Unterschied zwischen EU-Taxonomie und CSRD?
Die EU-Taxonomie ist ein Klassifikationssystem: Sie legt fest, welche Wirtschaftsaktivitäten als ökologisch nachhaltig gelten. Die CSRD ist eine Berichtspflicht: Sie regelt, wie und was Unternehmen über ihre Nachhaltigkeit offenlegen müssen. CSRD-pflichtige Unternehmen müssen dabei auch die Taxonomie-Kennzahlen (Umsatz, CapEx, OpEx) berichten.
Wer ist nach dem Omnibus-Paket noch CSRD-berichtspflichtig?
Seit dem 18. März 2026 ist die Omnibus-Richtlinie in Kraft: Berichtspflichtig sind ab dem Geschäftsjahr 2027 nur noch Unternehmen mit mehr als 1.000 Beschäftigten und mehr als 450 Mio. € Nettoumsatz. Beide Kriterien müssen kumulativ erfüllt sein. Die früheren Größenkriterien (zwei von drei: mehr als 250 Beschäftigte, mehr als 50 Mio. € Umsatz, mehr als 25 Mio. € Bilanzsumme) gelten nicht mehr.
Was sind die sechs Umweltziele der EU-Taxonomie?
Die EU-Taxonomie kennt sechs Umweltziele: (1) Klimaschutz, (2) Anpassung an den Klimawandel, (3) nachhaltige Nutzung von Wasser- und Meeresressourcen, (4) Übergang zur Kreislaufwirtschaft, (5) Vermeidung und Verminderung von Umweltverschmutzung sowie (6) Schutz und Wiederherstellung von Biodiversität und Ökosystemen.
Ab wann müssen Unternehmen über die EU-Taxonomie berichten?
Die Taxonomie-Berichtspflicht gilt seit dem 1. Januar 2022 – zunächst für die Klimaziele, inzwischen für alle sechs Umweltziele. Sie folgt dem Anwendungsbereich der CSRD: Ab dem Geschäftsjahr 2027 betrifft sie nur noch Unternehmen mit mehr als 1.000 Beschäftigten und mehr als 450 Mio. € Nettoumsatz. Ab dem Geschäftsjahr 2026 gelten verpflichtend die vereinfachten Regeln der Delegierten Verordnung (EU) 2026/73.
Was ändert sich durch die Taxonomie-Vereinfachung 2026?
Die Delegierte Verordnung (EU) 2026/73 ist seit dem 28. Januar 2026 in Kraft und gilt ab dem 1. Januar 2026. Sie führt eine 10-%-Wesentlichkeitsschwelle ein und reduziert die Meldebögen stark. Für das Geschäftsjahr 2025 konnten Unternehmen die neuen Regeln einmalig freiwillig anwenden, ab dem Geschäftsjahr 2026 sind sie verpflichtend.