Wesentlichkeitsanalyse bei Versicherungen: Benchmark von 42 Versicherern
Welche ESRS-Themen sind für Versicherer wesentlich? Unser Benchmark von 42 Versicherungsgruppen (Allianz, HUK, R+V, AXA u. a.) zeigt Kernthemen, Ausreißer und versicherungsspezifische IROs.
- Wir haben die Wesentlichkeitsanalysen von 42 europäischen Versicherungsgruppen für das Geschäftsjahr 2025 ausgewertet, davon 22 aus Deutschland, Österreich und der Schweiz.
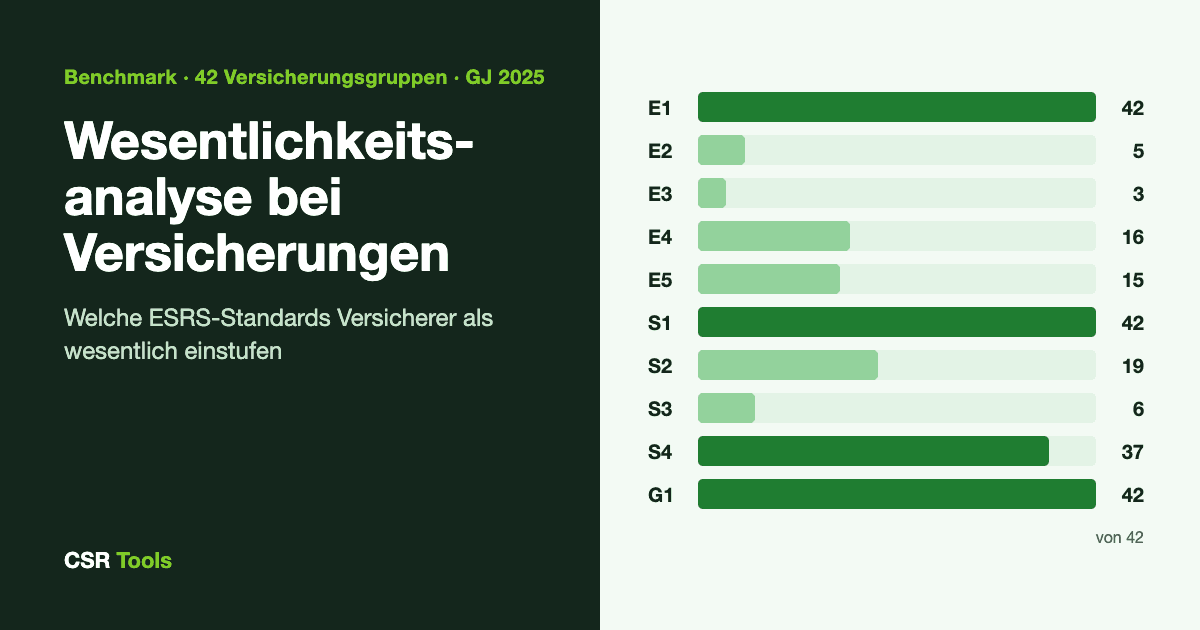
- E1 Klimawandel, S1 Eigene Belegschaft und G1 Unternehmensführung sind bei allen 42 Versicherern wesentlich, S4 Verbraucher und Endnutzer bei 37 (88 %). Bei den Erstversicherern sind es 34 von 35.
- Elf Gruppen melden genau diese vier Standards und sonst nichts, darunter Talanx, HUK-COBURG, Signal Iduna, Zurich und Aegon. Im Median sind es fünf wesentliche Standards je Versicherer.
- Die Streuung liegt bei E4 Biodiversität (38 %), E5 Kreislaufwirtschaft (36 %) und S2 Arbeitskräfte in der Wertschöpfungskette (45 %). Sie hängt am Geschäftsmodell und an der Screening-Methode, nicht an der Größe.
- Das Besondere an Versicherern entsteht im Portfolio: versicherungsassoziierte Emissionen, NatCat-Risiko, Schutzlücke, Datenschutz und Cyber.
- Mit den vereinfachten ESRS (Delegierte Verordnung 2026/1563, Pflicht ab Geschäftsjahr 2027) ist die Themenliste nur noch Orientierung. Ein Branchen-Benchmark wird damit zur Ausgangsliste der Analyse.
Welche Nachhaltigkeitsthemen sind für einen Versicherer wesentlich? Die Frage stellt sich jedes Jahr neu, spätestens wenn der Abschlussprüfer die Wesentlichkeitsanalyse mit der Konkurrenz vergleicht. Allgemeine Benchmarks wie die DAX-40-Umfrage des DRSC helfen dabei nur begrenzt, denn bei Versicherern entstehen die Auswirkungen, Risiken und Chancen (IROs) an anderer Stelle als in der Industrie: in der Kapitalanlage und im Versicherungsgeschäft, nicht im Bürogebäude.
Deshalb haben wir die Nachhaltigkeitserklärungen von 42 europäischen Versicherungsgruppen für das Geschäftsjahr 2025 ausgewertet, von Allianz und Munich Re über HUK-COBURG, R+V und Debeka bis zu AXA, Generali und NN. Der Beitrag zeigt, welche ESRS-Standards Versicherer als wesentlich einstufen, wo sie sich unterscheiden und was du daraus für deine eigene Analyse ableiten kannst. Stand der Auswertung ist der 12. Oktober 2026.
1. Welche ESRS-Themen sind für Versicherer wesentlich?
Das Ergebnis hat zwei Stufen. Vier Standards sind praktisch immer wesentlich, alle anderen nur bei einem Teil der Versicherer.
- E1 Klimawandel
- 42 · 100 %2220
- E2 Umweltverschmutzung
- 5 · 12 %3
- E3 Wasser- und Meeresressourcen
- 3 · 7 %
- E4 Biologische Vielfalt und Ökosysteme
- 16 · 38 %79
- E5 Ressourcennutzung und Kreislaufwirtschaft
- 15 · 36 %69
- S1 Eigene Belegschaft
- 42 · 100 %2220
- S2 Arbeitskräfte in der Wertschöpfungskette
- 19 · 45 %712
- S3 Betroffene Gemeinschaften
- 6 · 14 %33
- S4 Verbraucher und Endnutzer
- 37 · 88 %1918
- G1 Unternehmensführung
- 42 · 100 %2220
| ESRS-Standard | Alle (n = 42) | DACH (n = 22) | Übriges Europa (n = 20) |
|---|---|---|---|
| E1 Klimawandel | 42 (100 %) | 22 (100 %) | 20 (100 %) |
| E2 Umweltverschmutzung | 5 (12 %) | 2 (9 %) | 3 (15 %) |
| E3 Wasser- und Meeresressourcen | 3 (7 %) | 1 (5 %) | 2 (10 %) |
| E4 Biologische Vielfalt und Ökosysteme | 16 (38 %) | 7 (32 %) | 9 (45 %) |
| E5 Ressourcennutzung und Kreislaufwirtschaft | 15 (36 %) | 6 (27 %) | 9 (45 %) |
| S1 Eigene Belegschaft | 42 (100 %) | 22 (100 %) | 20 (100 %) |
| S2 Arbeitskräfte in der Wertschöpfungskette | 19 (45 %) | 7 (32 %) | 12 (60 %) |
| S3 Betroffene Gemeinschaften | 6 (14 %) | 3 (14 %) | 3 (15 %) |
| S4 Verbraucher und Endnutzer | 37 (88 %) | 19 (86 %) | 18 (90 %) |
| G1 Unternehmensführung | 42 (100 %) | 22 (100 %) | 20 (100 %) |
| Ø wesentliche Standards je Gruppe | 5,4 (Median 5) | 5,0 (Median 5) | 5,8 (Median 5) |
Der Kern: E1, S1, S4 und G1. 37 der 42 Gruppen stufen alle vier Standards als wesentlich ein. S4 fehlt nur bei den drei Rückversicherern (Munich Re, Hannover Re, SCOR) sowie bei Swiss Life und Länsförsäkringar. Swiss Life führt Versicherung und Beratung nur als ergänzende, nicht wesentliche Information. Länsförsäkringar stuft S4 als „wichtig, aber nicht wesentlich“ ein und berichtet Datenschutz als unternehmensspezifisches Thema.
Die häufigste Konstellation ist der reine Kern. Elf Gruppen melden genau E1, S1, S4 und G1: Talanx, Nürnberger, Alte Leipziger-Hallesche, Signal Iduna, HUK-COBURG, SV SparkassenVersicherung, Vienna Insurance Group, Zurich, Aegon, Ageas und Storebrand. Je viermal folgen der Kern plus E5 und der Kern plus S2, dreimal der Kern plus E4.
Mit 3 bis 10 wesentlichen Standards liegt der Median bei 5. Das deckt sich mit dem EFRAG State of Play 2025: Finanzinstitute stufen im Schnitt 5 Standards als wesentlich ein, Nicht-Finanzunternehmen 6. Die Spitze bilden Allianz (alle 10), AXA und CNP Assurances (je 9). Am schmalsten berichten Hannover Re und Swiss Life (je 3).
DACH-Versicherer berichten etwas schmaler. Im Schnitt sind es 5,0 Standards gegenüber 5,8 im übrigen Europa, und acht der 22 DACH-Gruppen bleiben beim reinen Kern. Die größten Abstände zeigen S2, E5 und E4. Die Gruppen sind allerdings klein: Schon zwei oder drei Unternehmen verschieben den Prozentwert um zehn Punkte. Wir lesen das als Tendenz, nicht als Ländereffekt.
2. Die Peer-Matrix: alle 42 Versicherer im Überblick
Die Tabelle zeigt für jede Versicherungsgruppe, welche ESRS-Standards sie in ihrer Nachhaltigkeitserklärung für 2025 als wesentlich einstuft. ● = wesentlich, – = nicht wesentlich. Typ: EV = Erstversicherer, RV = Rückversicherer, BK = Bancassurance/Konglomerat.
| Unternehmen | Land | Typ | E1 | E2 | E3 | E4 | E5 | S1 | S2 | S3 | S4 | G1 | Σ | Quelle |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Allianz | DE | EV | ● | ● | ● | ● | ● | ● | ● | ● | ● | ● | 10 | Bericht |
| Munich Re | DE | RV | ● | – | – | ● | – | ● | ● | ● | – | ● | 6 | Bericht |
| Hannover Re | DE | RV | ● | – | – | – | – | ● | – | – | – | ● | 3 | Bericht |
| Talanx | DE | EV | ● | – | – | – | – | ● | – | – | ● | ● | 4 | Bericht |
| BarmeniaGothaer | DE | EV | ● | – | – | ● | – | ● | – | – | ● | ● | 5 | Bericht |
| Nürnberger | DE | EV | ● | – | – | – | – | ● | – | – | ● | ● | 4 | Bericht |
| W&W | DE | BK | ● | – | – | – | ● | ● | – | – | ● | ● | 5 | Bericht |
| Alte Leipziger-Hallesche | DE | EV | ● | – | – | – | – | ● | – | – | ● | ● | 4 | Bericht |
| LVM | DE | EV | ● | – | – | – | – | ● | ● | – | ● | ● | 5 | Bericht |
| VHV | DE | EV | ● | – | – | – | – | ● | – | ● | ● | ● | 5 | Bericht |
| R+V | DE | EV | ● | – | – | ● | ● | ● | ● | – | ● | ● | 7 | Bericht |
| Signal Iduna | DE | EV | ● | – | – | – | – | ● | – | – | ● | ● | 4 | Bericht |
| Debeka | DE | EV | ● | – | – | – | – | ● | ● | – | ● | ● | 5 | Bericht |
| HUK-COBURG | DE | EV | ● | – | – | – | – | ● | – | – | ● | ● | 4 | Bericht |
| Provinzial | DE | EV | ● | – | – | – | ● | ● | – | – | ● | ● | 5 | Bericht |
| Versicherungskammer Bayern | DE | EV | ● | ● | – | ● | ● | ● | ● | – | ● | ● | 8 | Bericht |
| SV SparkassenVersicherung | DE | EV | ● | – | – | – | – | ● | – | – | ● | ● | 4 | Bericht |
| UNIQA | AT | EV | ● | – | – | ● | – | ● | ● | – | ● | ● | 6 | Bericht |
| Vienna Insurance Group | AT | EV | ● | – | – | – | – | ● | – | – | ● | ● | 4 | Bericht |
| Zurich | CH | EV | ● | – | – | – | – | ● | – | – | ● | ● | 4 | Bericht |
| Swiss Life | CH | EV | ● | – | – | – | – | ● | – | – | – | ● | 3 | Bericht |
| Helvetia Baloise | CH | EV | ● | – | – | ● | ● | ● | – | – | ● | ● | 6 | Bericht |
| AXA | FR | EV | ● | ● | ● | ● | ● | ● | ● | – | ● | ● | 9 | Bericht |
| SCOR | FR | RV | ● | – | – | ● | – | ● | ● | – | – | ● | 5 | Bericht |
| CNP Assurances | FR | EV | ● | ● | ● | ● | ● | ● | ● | – | ● | ● | 9 | Bericht |
| Covéa | FR | EV | ● | – | – | ● | ● | ● | ● | ● | ● | ● | 8 | Bericht |
| Groupama | FR | EV | ● | – | – | – | – | ● | ● | – | ● | ● | 5 | Bericht |
| Crédit Agricole Assurances | FR | EV | ● | – | – | – | ● | ● | – | – | ● | ● | 5 | Bericht |
| NN Group | NL | EV | ● | – | – | ● | – | ● | ● | – | ● | ● | 6 | Bericht |
| Aegon | NL | EV | ● | – | – | – | – | ● | – | – | ● | ● | 4 | Bericht |
| a.s.r. | NL | EV | ● | – | – | ● | ● | ● | ● | ● | ● | ● | 8 | Bericht |
| Achmea | NL | EV | ● | ● | – | ● | ● | ● | ● | – | ● | ● | 8 | Bericht |
| Ageas | BE | EV | ● | – | – | – | – | ● | – | – | ● | ● | 4 | Bericht |
| Sampo | FI | EV | ● | – | – | – | ● | ● | ● | – | ● | ● | 6 | Bericht |
| Tryg | DK | EV | ● | – | – | – | ● | ● | – | – | ● | ● | 5 | Bericht |
| Storebrand | NO | BK | ● | – | – | – | – | ● | – | – | ● | ● | 4 | Bericht |
| Gjensidige | NO | EV | ● | – | – | – | ● | ● | ● | – | ● | ● | 6 | Bericht |
| Länsförsäkringar AB | SE | BK | ● | – | – | – | – | ● | ● | – | – | ● | 4 | Bericht |
| Generali | IT | EV | ● | – | – | ● | – | ● | – | – | ● | ● | 5 | Bericht |
| Mapfre | ES | EV | ● | – | – | – | – | ● | ● | – | ● | ● | 5 | Bericht |
| Unipol | IT | EV | ● | – | – | ● | – | ● | – | – | ● | ● | 5 | Bericht |
| PZU (GJ 2024) | PL | BK | ● | – | – | – | – | ● | – | ● | ● | ● | 5 | Bericht |
Grundlage sind die Nachhaltigkeitserklärungen bzw. nichtfinanziellen Erklärungen für das Geschäftsjahr 2025, die im Frühjahr und Sommer 2026 erschienen sind (PZU: 2024, weil der Bericht für 2025 nicht abrufbar war). Aufgenommen wurde nur, wessen Wesentlichkeitsanalyse nach ESRS gegliedert ist oder vom Unternehmen selbst den ESRS zugeordnet wird. Nicht enthalten sind Swiss Re und Die Mobiliar (eigene Themenlisten), britische Versicherer ohne ESRS-Bericht sowie Töchter, die nur über ihre Mutter berichten (z. B. ERGO, Generali Deutschland, Gothaer). „Wesentlich“ heißt: Der Standard ist auf Standardebene wesentlich, egal ob über Auswirkungen, Risiken oder Chancen und ob ausführlich oder nur als Kurzbericht berichtet wird. Einige Einstufungen beruhen auf unserer Auslegung, etwa wenn ein Unternehmen nicht wesentliche Standards nicht ausdrücklich nennt.
3. Was andere Studien zur Wesentlichkeit bei Versicherern zeigen
Eine große Statistik nur für Versicherer über alle zehn Standards gibt es bisher nicht. Die beste Vergleichsbasis liefern die CSRD-Benchmarkings von PwC Deutschland, eine Auswertung der Deutschen Aktuarvereinigung (DAV) und Zahlen für den gesamten Finanzsektor von DRSC/Deloitte.
| Standard | Unser Benchmark 2025 (42 Versicherer) | PwC 2025 (20 Versicherer) | PwC 2024 (27 Versicherer) | DRSC/Deloitte 2024 (9 Finanzunternehmen) |
|---|---|---|---|---|
| E1 | 100 % | 100 % | 100 % | 100 % |
| E2 | 12 % | „deutlich nachrangig“ | ca. 20 % | 33 % |
| E3 | 7 % | „deutlich nachrangig“ | ca. 20 % | 22 % |
| E4 | 38 % | ca. 33 % | ca. ein Drittel | 44 % |
| E5 | 36 % | „deutlich nachrangig“ | ca. 20 % | 22 % |
| S1 | 100 % | 100 % | 100 % | 100 % |
| S2 | 45 % | – | mehr als die Hälfte | 44 % |
| S3 | 14 % | – | – | 22 % |
| S4 | 88 % | ca. 80 % | alle Erstversicherer | 78 % |
| G1 | 100 % | 100 % | 100 % | 100 % |
Quellen: PwC, 20.05.2026 (die 100 % für E1, S1 und G1 gelten dort für alle untersuchten Finanzinstitute), PwC, 18.11.2025, DRSC/Deloitte, Nov. 2025, DAV, 19.12.2025.
Beim Kern stimmen alle Quellen überein: E1, S1 und G1 sind bei praktisch allen Versicherern wesentlich, S4 bei rund 80 %. Dass der Wert nicht bei 100 % liegt, liegt an den Rückversicherern in den Stichproben. Zwei Unterschiede fallen auf:
- E5 ist in unserem Benchmark häufiger wesentlich (36 % statt rund 20 % bei PwC). Den Unterschied machen die großen Schaden- und Unfallversicherer. Sampo, Tryg und Gjensidige begründen E5 mit dem Ressourcenverbrauch in der Schadenregulierung, AXA, Covéa, Crédit Agricole Assurances, a.s.r. und R+V mit „Reparieren statt Ersetzen“.
- E2 und E3 sind seltener wesentlich (12 % und 7 %). Die höheren DRSC/Deloitte-Werte enthalten Banken und taugen nur bedingt als Versicherungs-Benchmark.
Im zweiten Berichtsjahr wurde zudem kräftig konsolidiert. Laut PwC sinkt der Median der Versicherer von 35 auf 32 IROs, die Berichte schrumpfen im Median von 108 auf 91 Seiten, und 80 % der Versicherer haben ihre Methodik geändert. R+V kommt von 67 auf 49 IROs, Mapfre von 53 auf 31. Die Bewegung geht aber in beide Richtungen: Groupama und LVM haben E4 bzw. E5 gestrichen, UNIQA hat E4 neu aufgenommen, Covéa S3.
4. Versicherungsspezifische Themen: Die Wesentlichkeit entsteht im Portfolio
Fast alle Versicherer gliedern ihre Analyse in drei Bereiche: eigener Geschäftsbetrieb, Kapitalanlage und Versicherungsgeschäft (Underwriting). Der eigene Betrieb liefert fast nur S1 und G1. Alles, was Versicherer von anderen Branchen unterscheidet, kommt aus den beiden Portfolios.
E1 Klimawandel: ein Portfolio-Thema
Klimaschutz und Anpassung an den Klimawandel sind praktisch überall gesetzt. Beim Unterthema Energie gehen die Wege auseinander: Die meisten deutschen Versicherer führen es, mehrere europäische Gruppen haben es dagegen gestrichen. Generali schreibt ausdrücklich, Klima sei für den eigenen Betrieb „nicht wesentlich“, NN stuft die eigenen Scope-1- und -2-Emissionen nicht mehr als wesentlich ein. Das passt zu den Größenordnungen: Im Median entfallen bei Versicherern 0,7 % der Emissionen auf Scope 1 und 2 und 99,6 % von Scope 3 auf finanzierte Emissionen (PwC).
Bei den Klimarisiken trennt sich das Bild nach Sparte: Das physische Risiko (Unwetter, Überschwemmung, NatCat) liegt vor allem im Versicherungsgeschäft, das Transitionsrisiko vor allem in der Kapitalanlage.
Versicherungsassoziierte Emissionen: fast immer wesentlich, selten gemessen
Das deutlichste versicherungsspezifische Thema sind die Emissionen aus dem Versicherungsgeschäft (Insurance-Associated Emissions, IAE). Für 2024 stuften 93 % von 27 Versicherern sie als wesentlich ein, aber nur sechs haben sie nach PCAF Part C berechnet, meist nur für das private Kfz-Geschäft. In unserem Benchmark nennen mindestens 17 der 42 Gruppen eine Klimaauswirkung aus dem Underwriting. Allianz, BarmeniaGothaer, HUK-COBURG, LVM und W&W führen sie sogar als unternehmensspezifische Angabe, weil ESRS E1 diese Emissionen nicht ausdrücklich abdeckt.
Wer IAE als wesentlich einstuft, verpflichtet sich damit faktisch zu einer Messung nach PCAF Part C, die die meisten Versicherer noch nicht leisten. Grundlagen zu Scope 3 und seinen Kategorien findest du im Beitrag Scope 3 und seine Rolle in der THG-Bilanzierung.
S4 und G1: Datenschutz, Beratungsqualität und Korruption
Unter S4 sind informationsbezogene Auswirkungen das häufigste Unterthema: Datenschutz, Beratungsqualität und Fehlberatung (Mis-Selling). Es folgen persönliche Sicherheit, etwa Gesundheitsschutz in der Kranken- und Lebensversicherung, und soziale Inklusion, also Zugang zu Versicherungsschutz und das Schließen der Schutzlücke. Generali und Unipol führen den demografischen Wandel als eigenes Unterthema, AXA „Inclusive insurance“, UNIQA die „(finanzielle) Gesundheit der Kunden“.
Bei G1 ist Korruption und Bestechung nahezu durchgängig gesetzt, gefolgt von Unternehmenskultur und Hinweisgeberschutz. Zahlungspraktiken werden dagegen öfter ausdrücklich ausgeklammert, etwa bei UNIQA, Generali und CNP.
Unternehmensspezifische Themen wiederholen sich
Rund zwei Drittel der Versicherer berichten zusätzlich unternehmensspezifische IROs. In unserem Benchmark tauchen fünf Themen immer wieder auf:
- Cyber und Datenschutz: Munich Re, Hannover Re, Talanx, Swiss Life, AXA, SCOR, Crédit Agricole Assurances, Storebrand, Länsförsäkringar und PZU.
- Finanzkriminalität und Versicherungsbetrug: Storebrand, Länsförsäkringar, Crédit Agricole Assurances und Gjensidige.
- KI und Digitalisierung: SCOR, Gjensidige, VIG, Unipol und Signal Iduna.
- Vertriebsnetz: Provinzial („Management der Vertriebspartner“), Unipol (Agenturnetz) und SV („Stärke der Marke Sparkasse“).
- Kundenzufriedenheit: Munich Re und Allianz (Net Promoter Score).
Für die Praxis heißt das: Ein Versicherer ohne eigenes Cyber- oder Datenschutzthema sollte erklären können, wo dieses Thema in S1, S4 oder G1 abgebildet ist.
Unser Excel-Template führt dich Schritt für Schritt durch die doppelte Wesentlichkeitsanalyse nach den revidierten ESRS und erstellt automatisch deine Wesentlichkeitsmatrix.
5. Wo Versicherer auseinandergehen: E4, E5, S2 und S3
Die vier umstrittenen Standards folgen jeweils einer eigenen Logik. Für deine Analyse ist diese Logik wichtiger als der Prozentwert.
E4 Biologische Vielfalt (16 von 42) hängt an der Screening-Methode. Wer mit WWF Biodiversity Risk Filter, UNEP-FI-Tools oder ENCORE auf Sektorebene screent, kommt oft zu „nicht wesentlich“, so etwa Hannover Re und Talanx. Wer die Belastungen durch Beteiligungsunternehmen oder Versicherungsnehmer bewertet, landet eher bei „wesentlich“, so AXA, CNP, Covéa, NN, Generali, Unipol und UNIQA. Groupama sieht sich dagegen „nicht in der Lage“, Naturwesentlichkeit verlässlich zu messen, und hat E4 wieder gestrichen. Mehr zum Standard selbst im ESRS-E4-Praxisleitfaden.
E5 Kreislaufwirtschaft (15 von 42) hängt an der Schadenregulierung. Wo ein großes Kfz- und Gebäudeschadengeschäft besteht, wird der Materialverbrauch bei Reparatur und Ersatz zur Auswirkung in der Wertschöpfungskette. Daraus entsteht die Chance „Reparieren statt Ersetzen“. Ob die Schwelle erreicht wird, ist eine echte Ermessensfrage: LVM hat E5 für 2025 gestrichen, weil Reparaturoptionen wenig genutzt werden. Daneben gibt es eigene Treiber, etwa die Bauträgertätigkeit bei W&W oder Krankenhäuser bei Helvetia Baloise.
S2 (19 von 42) hat zwei Zugänge. Der erste führt über die Kapitalanlage: Menschenrechtsrisiken bei Beteiligungsunternehmen, so bei AXA, SCOR, NN, Groupama, Mapfre, UNIQA und der Versicherungskammer Bayern. Der zweite führt über Dienstleister und Vertrieb: die Arbeitskräfte von Schadendienstleistern (Sampo, Gjensidige, Covéa) oder, wie bei LVM, die Vertrauensleute und deren Agenturmitarbeitende.
S3 (6 von 42) wird vor allem über Philanthropie wesentlich. VHV begründet S3 mit der VHV Stiftung, Covéa mit Mäzenatentum und Ehrenamt, a.s.r. mit einem Programm zur finanziellen Selbstständigkeit. Nur bei Allianz und Munich Re läuft S3 über Auswirkungen im Portfolio. Dass Spenden und Stiftungen zu den „betroffenen Gemeinschaften“ passen, ist fachlich angreifbar.
6. Checkliste: Wesentlichkeitsanalyse für Versicherer
Aus dem Benchmark lassen sich klare Regeln ableiten. Die erste betrifft den Kern, die übrigen hängen am Geschäftsmodell.
- Kern belegen, nicht nur behaupten: E1, S1, S4 und G1 sind für Erstversicherer Branchenstandard. Wer einen davon ausschließt, braucht eine starke, dokumentierte Begründung. Umgekehrt ist ein Ergebnis aus genau diesen vier Standards kein Zeichen von Nachlässigkeit, sofern die übrigen Standards nachvollziehbar geprüft wurden.
- Großes Kfz- und Sachschadengeschäft: E5 (Reparieren statt Ersetzen) und S2 (Schadendienstleister) ernsthaft prüfen.
- Großes Portfolio aus Unternehmensanleihen und Aktien: E4 und S2 über Beteiligungsunternehmen prüfen und offenlegen, welches Screening-Tool welche Sektoren erfasst.
- Krankenversicherer mit Leistungsfinanzierung: E2 und E5 über die finanzierte Gesundheitsversorgung prüfen.
- Rückversicherer: S4 ist typischerweise nicht wesentlich.
- Exklusivvertrieb oder Agenturnetz: S2 oder ein unternehmensspezifisches Vertriebsthema prüfen.
- S3: nur mit echter Portfolio- oder Standortwirkung begründen, nicht allein mit Spenden oder Stiftung.
- Feste Bestandteile der Themenliste: versicherungsassoziierte Emissionen, NatCat-Risiko und Schutzlücke, Datenschutz und Cyber, Finanzkriminalität, verantwortliche Kapitalanlage und zunehmend KI.
Als Vorlage für gut dokumentierte Begründungen eignen sich Hannover Re und Talanx, die jeden Umweltstandard einzeln mit einem benannten Screening-Instrument begründen, sowie BarmeniaGothaer, die getrennt nach eigenem Betrieb, Kapitalanlage und Versicherungsgeschäft argumentiert. Vorformulierte Auswirkungen, Risiken und Chancen für alle ESRS-Themen findest du in unserer IRO-Datenbank.
7. Was sich 2026 und 2027 für Versicherer ändert
Die revidierten ESRS stehen seit dem 21. September 2026 als Delegierte Verordnung (EU) 2026/1563 im Amtsblatt. Sie gelten verpflichtend für Geschäftsjahre ab dem 1. Januar 2027 und dürfen für 2026 freiwillig angewendet werden. Für die Wesentlichkeitsanalyse bringen sie vor allem diese Änderungen (Details im Beitrag zu den finalen ESRS und dem VSME 2026):
- Ein Top-down-Ansatz ist zulässig, die Themenliste in ESRS 1 dient nur noch der Orientierung.
- Ein Informationsfilter gilt für alle Angaben, Strategien, Maßnahmen und Ziele dürfen auf Themenebene berichtet werden.
- Eine Begründung der Nichtwesentlichkeit ist nur noch für E1 Pflicht.
- Wer Kapitalanlagen treuhänderisch verwaltet, ohne die Chancen und Risiken des Eigentums zu tragen, muss sie nicht bewerten. Offen ist, ob fondsgebundene Policen darunter fallen.
Für Versicherer heißt das: Ohne verbindliche Themenliste wird ein sauber hergeleiteter Peer-Vergleich wie dieser zur Ausgangsliste der Analyse. Ergänzend eignen sich Sektorrahmenwerke als Longlist, etwa SASB FN-IN, der neue Sektorstandard GRI 18 für Versicherer (verabschiedet im September 2026, Anwendung ab 2027) und die Gewichte des S&P Global CSA. Sektorspezifische ESRS für Versicherer wird es nach dem Omnibus nicht geben. Auf der finanziellen Seite erwartet die EIOPA, dass Versicherer ihre Wesentlichkeitsanalyse mit dem Risikomanagement nach Solvency II und dem ORSA verzahnen.
Gleichzeitig schrumpft der Kreis der Pflichtberichterstatter. Nach dem Omnibus gilt die CSRD nur noch für Unternehmen mit mehr als 1.000 Beschäftigten und mehr als 450 Mio. € Nettoumsatz. Die EIOPA erwartet, dass die meisten Versicherungsunternehmen künftig nicht mehr verpflichtend nach ESRS berichten. Unser Benchmark besteht überwiegend aus großen Gruppen. Für kleinere Versicherungsvereine und Regionalversicherer zeigt er deshalb eher die Obergrenze dessen, was der Markt erwartet.
Fazit: Der Kern ist vorhersehbar, die Begründung macht den Unterschied
Welche Standards ein Versicherer als wesentlich einstufen sollte, ist zu fast 90 % vorhersehbar: E1, S1, S4 und G1. Die eigentliche Arbeit liegt an den Rändern, bei E4, E5 und S2. Hier entscheiden Geschäftsmodell und Screening-Methode, und ein „wesentlich“ oder „nicht wesentlich“ ist nur so viel wert wie die dokumentierte Begründung dahinter. Wer für 2026 schon freiwillig nach den neuen ESRS berichtet, sollte schwach begründete Randstandards jetzt bereinigen, statt sie ein weiteres Jahr mitzuschleppen.
Materiality Master ist unsere KI-gestützte Software für die doppelte Wesentlichkeitsanalyse: IROs vorschlagen lassen, gemeinsam bewerten und die Wesentlichkeitsmatrix automatisch erstellen.
Häufige Fragen zur Wesentlichkeitsanalyse bei Versicherungen
Welche ESRS-Themen sind für Versicherer wesentlich?
In unserem Benchmark von 42 europäischen Versicherungsgruppen sind E1 Klimawandel, S1 Eigene Belegschaft und G1 Unternehmensführung bei allen wesentlich, S4 Verbraucher und Endnutzer bei 88 %. Danach folgen S2 Arbeitskräfte in der Wertschöpfungskette (45 %), E4 Biologische Vielfalt (38 %) und E5 Kreislaufwirtschaft (36 %). E2, E3 und S3 sind nur bei wenigen Versicherern wesentlich.
Wie viele ESRS-Standards sind bei Versicherern im Schnitt wesentlich?
Im Schnitt 5,4, im Median 5. Die Spanne reicht von 3 (Hannover Re, Swiss Life) bis 10 (Allianz). Elf der 42 Gruppen melden genau die vier Kernstandards E1, S1, S4 und G1. Versicherer in Deutschland, Österreich und der Schweiz berichten mit 5,0 Standards etwas schmaler als der Rest Europas mit 5,8.
Warum ist S4 bei Rückversicherern meist nicht wesentlich?
Rückversicherer haben keine Endkunden, sondern versichern andere Versicherer. Themen wie Beratungsqualität, Datenschutz von Privatkunden oder Zugang zu Versicherungsschutz betreffen sie deshalb kaum. In unserem Benchmark stuft keiner der drei Rückversicherer (Munich Re, Hannover Re, SCOR) S4 als wesentlich ein, aber 34 von 35 Erstversicherern.
Was sind versicherungsassoziierte Emissionen?
Versicherungsassoziierte Emissionen (Insurance-Associated Emissions, IAE) sind die Treibhausgasemissionen der versicherten Kunden, die einem Versicherer anteilig über seine Prämien zugerechnet werden, etwa aus dem Kfz-Geschäft oder der Industrieversicherung. Die Methode dafür ist PCAF Part C. Fast alle Versicherer stufen IAE als wesentlich ein, gemessen werden sie bisher aber nur von wenigen.
Müssen Versicherer nach dem Omnibus noch eine Wesentlichkeitsanalyse machen?
Pflicht ist sie nur für Versicherer, die unter die CSRD fallen, also ab dem Geschäftsjahr 2027 mehr als 1.000 Beschäftigte und mehr als 450 Mio. € Nettoumsatz haben. Die EIOPA erwartet, dass die meisten Versicherungsunternehmen damit aus der Pflicht fallen. Viele werden trotzdem eine Analyse brauchen, weil Ratingagenturen, Investoren und das Risikomanagement nach Solvency II nach den wesentlichen Nachhaltigkeitsthemen fragen.