

Wesentlichkeitsanalyse: Leitfaden für CSRD, VS und KMU
Wesentlichkeitsanalyse einfach erklärt: wer sie nach dem Omnibus noch braucht, Ablauf nach den revidierten ESRS, Matrix, Aufwand, Kosten und Vorlagen.
Die Doppelte Wesentlichkeitsanalyse (DWA) ist ein zentrales Instrument der CSRD (Corporate Sustainability Reporting Directive) bzw. der ESRS (European Sustainability Reporting Standards). Sie hilft Unternehmen zu bestimmen, welche Nachhaltigkeitsthemen für ihr Unternehmen und somit auch ihre Berichterstattung relevant sind. Dabei werden zwei Perspektiven betrachtet:
- Finanzielle Wesentlichkeit: Wie wirken sich Nachhaltigkeitsfaktoren auf das Unternehmen aus?
- Impact-Wesentlichkeit: Welche Auswirkungen hat das Unternehmen auf Umwelt und Gesellschaft?
Unternehmen, die unter die CSRD-Berichtspflicht fallen, müssen eine Doppelte Wesentlichkeitsanalyse durchführen und ihre Ergebnisse in der Nachhaltigkeitsberichterstattung offenlegen. Dies stellt sicher, dass sowohl finanzielle Risiken als auch soziale und ökologische Auswirkungen transparent bewertet werden.
Mit den revidierten ESRS (Delegierte Verordnung (EU) 2026/1563, verpflichtend für Geschäftsjahre ab dem 1. Januar 2027) wird die Wesentlichkeitsanalyse vereinfacht: Top-down-Ansatz zulässig, Themenliste AR 16 nur noch illustrativ, Informationsfilter. Für Unternehmen, die freiwillig nach dem VS (vormals VSME) berichten, ist die Doppelte Wesentlichkeitsanalyse nicht verpflichtend.
Hilfreiche Tools für deine Wesentlichkeitsanalyse
Die beste Softwarelösung zur KI-gestützten Durchführung der doppelten Wesentlichkeitsanalyse.
Dieses Wesentlichkeitsanalyse Template erleichtert dir die Durchführung deiner doppelten Materialitätsanalyse nach CSRD – bereits an die revidierten ESRS angepasst.
Praxisorientierter 4-stündiger Workshop zur Durchführung der Wesentlichkeits-analyse. Physisch oder digital.
DWA Wissen
1. Was ist die Doppelte Wesentlichkeitsanalyse?
Die Doppelte Wesentlichkeitsanalyse (DWA) ist ein entscheidendes Konzept in der nachhaltigkeitsbezogenen Unternehmensberichterstattung und spielt eine zentrale Rolle im Rahmen der CSRD. Sie hilft Unternehmen dabei, wesentliche Nachhaltigkeitsthemen systematisch zu identifizieren und zu bewerten. Dabei werden sowohl chancen- und risikobasierte als auch auwirkungsbezogene Aspekte berücksichtigt, was ein entscheidender Unterschied zu bisherigen Berichtsstandards ist, die sich oft nur auf finanzielle Risiken fokussierten.
Bedeutung der DWA für Unternehmen
Die Betrachtung der doppelten Wesentlichkeit im Rahmen einer Analyse hat folgende Vorteile für Unternehmen:
- Erfüllt regulatorische Anforderungen: Die CSRD verpflichtet die berichtspflichtigen Unternehmen zur Durchführung der Wesentlichkeitsanalyse.
- Erhöht Transparenz & Glaubwürdigkeit: Klare Offenlegung von Nachhaltigkeitsthemen für Stakeholder.
- Fördert nachhaltige Geschäftsstrategien: Unternehmen erkennen Risiken & Chancen frühzeitig.
- Verbessert Investorenbewertung: ESG-Kriterien werden für Kapitalmärkte immer wichtiger.
Rechtliche Grundlagen und Pflichten
Mit der CSRD sind die berichtspflichtigen Unternehmen in der EU verpflichtet, eine Doppelte Wesentlichkeitsanalyse durchzuführen und ihre Nachhaltigkeitsinformationen gemäß den ESRS-Standards offenzulegen. Seit dem 18. März 2026 ist die Omnibus-Richtlinie in Kraft: Berichtspflichtig sind ab dem Geschäftsjahr 2027 nur noch Unternehmen mit mehr als 1.000 Beschäftigten und mehr als 450 Mio. € Nettoumsatz. Börsennotierte KMU fallen nicht mehr unter die Berichtspflicht. Die genauen Anforderungen sind in den ESRS 1 “Allgemeine Anforderungen” und ESRS 2 “Allgemeine Angaben” geregelt.
Die revidierten ESRS wurden am 3. Juli 2026 angenommen und am 21. September 2026 als Delegierte Verordnung (EU) 2026/1563 im EU-Amtsblatt veröffentlicht. Sie gelten verpflichtend für Geschäftsjahre ab dem 1. Januar 2027; für das Geschäftsjahr 2026 besteht ein Wahlrecht. Für die Wesentlichkeitsanalyse bedeutet das: Ein Top-down-Ansatz ist zulässig, die Themenliste in AR 16 ist nur noch illustrativ, und zusätzlich wurde ein Informationsfilter eingeführt. Zudem sinkt die Zahl der Pflicht-Datenpunkte um über 60 %, die der Datenpunkte insgesamt um über 70 %.
Für Unternehmen bedeutet dies: Wer Nachhaltigkeitsrisiken und -auswirkungen nicht sorgfältig bewertet, riskiert Verstöße gegen gesetzliche Vorgaben und riskiert nicht nur Reputationsverluste, sondern auch finanzielle Strafen.
Wer muss 2026 noch eine Wesentlichkeitsanalyse durchführen?
Seit dem Omnibus ist die Pflicht deutlich enger gefasst. Gefragt ist die Wesentlichkeitsanalyse trotzdem in viel mehr Unternehmen, weil Banken, Großkunden und Ratings danach fragen.
| Unternehmen | Wesentlichkeitsanalyse | Grundlage |
|---|---|---|
| Mehr als 1.000 Beschäftigte und mehr als 450 Mio. € Nettoumsatz | Pflicht, ab Geschäftsjahr 2027 | CSRD und revidierte ESRS |
| Unternehmen unterhalb dieser Schwellen, die freiwillig nach dem VS berichten | Empfohlen, nicht verpflichtend | VS (Delegierte Verordnung (EU) 2026/1560) |
| Zulieferer CSRD-pflichtiger Unternehmen mit bis zu 1.000 Beschäftigten | Keine Pflicht; Kunden dürfen ab Geschäftsjahr 2027 nicht mehr verlangen als den VS | Wertschöpfungsketten-Obergrenze im Omnibus |
| Unternehmen mit Anfragen von Banken, Versicherern oder EcoVadis | Keine Pflicht, aber oft die schnellste Grundlage für belastbare Antworten | Vertrag oder Kundenanforderung |
Gerade für den Mittelstand lohnt sich eine schlanke Analyse, die auf die eigenen Themen fokussiert. Wie das an ein bis zwei Tagen gelingt, zeigen wir im Beitrag Wesentlichkeitsanalyse für KMU.
2. Was bedeutet Doppelte Wesentlichkeit?
Die Doppelte Wesentlichkeitsanalyse basiert auf zwei zentralen Perspektiven: finanzielle Wesentlichkeit und Impact-Wesentlichkeit. Beide Dimensionen sind für die Nachhaltigkeitsberichterstattung gemäß CSRD und ESRS essenziell und ergänzen sich gegenseitig.
Finanzielle Wesentlichkeit
Die finanzielle Wesentlichkeit (auch Outside-In-Perspektive genannt) bezieht sich auf Nachhaltigkeitsaspekte, die das Unternehmen selbst finanziell betreffen. Dabei geht es um Risiken und Chancen, die sich aus ökologischen, sozialen oder Governance-Faktoren (ESG) ergeben und die finanzielle Lage, Leistung oder den Zugang zu Kapital eines Unternehmens beeinflussen können.
Beispiele für finanzielle Wesentlichkeit:
- Klimarisiken: Steigende CO₂-Preise, strengere Umweltauflagen oder Extremwetterereignisse können zu finanziellen Belastungen führen.
- Regulatorische Veränderungen: Neue Nachhaltigkeitsvorgaben können Investitionen erforderlich machen oder Geschäftspraktiken beeinflussen.
- Reputationsrisiken: Negative öffentliche Wahrnehmung durch ESG-Verstöße kann Umsatzrückgänge oder Kapitalverlust nach sich ziehen.
Relevanz: Unternehmen müssen offenlegen, wie Nachhaltigkeitsrisiken ihre finanzielle Lage beeinflussen – ähnlich wie bei klassischen finanziellen Risiken.
Impact-Wesentlichkeit
Die Impact-Wesentlichkeit (auch Inside-Out Perspektive genannt) betrachtet die Auswirkungen des Unternehmens auf Umwelt, Gesellschaft und Governance. Hierbei geht es darum, welche positiven oder negativen Effekte die Geschäftstätigkeit auf Menschen, natürliche Ressourcen oder soziale Strukturen hat.
Beispiele für Impact-Wesentlichkeit:
- Umweltbelastung: Treibhausgasemissionen, Wasserverbrauch oder Abfallproduktion eines Unternehmens.
- Soziale Auswirkungen: Arbeitsbedingungen, Menschenrechte in der Lieferkette oder faire Bezahlung.
- Governance-Faktoren: Unternehmensethik, Korruptionsrisiken oder Diversität im Management.
Relevanz: Unternehmen sind verpflichtet, ihre nachhaltigkeitsbezogenen Auswirkungen transparent darzustellen, auch wenn sie finanziell nicht unmittelbar spürbar sind.
Zusammenspiel beider Perspektiven
Die doppelte Wesentlichkeit stellt sicher, dass Unternehmen sowohl finanzielle Risiken als auch gesellschaftliche und ökologische Auswirkungen berücksichtigen. Nachhaltigkeitsthemen können in beiden Dimensionen gleichzeitig wesentlich sein – oder nur in einer der beiden Perspektiven. Sobald eine der Perspektiven als wesentlich eingestuft wird, muss das Unternehmen über dieses Thema berichten.
Beispiel:
- Klimawandel ist für viele Unternehmen finanziell wesentlich (z. B. steigende CO₂-Kosten) und impact-wesentlich (z. B. durch hohe CO₂-Emissionen des Unternehmens).
- Datenschutz & IT-Sicherheit kann finanziell wesentlich sein (Risiken durch Cyberangriffe), aber keine wesentliche gesellschaftliche Auswirkung haben.
- Biodiversitätsschutz kann eine hohe Impact-Wesentlichkeit haben (Auswirkungen auf Ökosysteme), aber nur begrenzte finanzielle Bedeutung für ein Unternehmen besitzen.
Unternehmen müssen für jede Nachhaltigkeitsdimension bewerten, ob sie finanziell, impact-basiert aus beiden Perspektiven oder gar nicht wesentlich ist.
3. Wie erfolgt die Durchführung der Doppelten Wesentlichkeitsanalyse?
Die Durchführung einer Doppelten Wesentlichkeitsanalyse erfolgt in mehreren systematischen Schritten. Unternehmen müssen sowohl finanzielle als auch Impact-Wesentlichkeit bewerten, um relevante Nachhaltigkeitsthemen zu identifizieren und in ihre Berichterstattung aufzunehmen. Dabei spielen IROs (Impact, Risk & Opportunity) eine zentrale Rolle: Es erfordert die Bewertung von Auswirkungen (Impact), Risiken (Risk) und Chancen (Opportunity) im Zusammenhang mit Nachhaltigkeitsthemen.
Unternehmenskontext verstehen und einordnen
Zunächst geht es darum das Unternehmen und das Geschäftsmodell zu analysieren, um zu verstehen welche Nachhaltigkeitsthemen für das Unternehmen potenziell relevant sein könnten. Dabei können verschiedene Informationsquellen zum Einsatz kommen:
- Interne Analysen: Welchen ESG-Bezug hat die Unternehmensstrategie? Wie sieht die Wertschöpfungskette und das Geschäftsmodell des Unternehmens aus? Welche Produkte oder Dienstleistungen werden vertrieben und wo hat die Organisation Standorte?
- Stakeholder-Analysen: Welche Erwartungen haben Investoren, Kunden, Mitarbeitende und NGOs?
- Branchen- und Marktanalysen: Welche ESG-Risiken sind in der Branche besonders relevant?
- Regulatorische Anforderungen: Welche gesetzlichen Vorgaben gelten (z. B. CSRD, ESRS, EU-Taxonomie)?
- Interne Analysen: Welche Nachhaltigkeitsthemen beeinflussen die Unternehmensstrategie und Wertschöpfungskette?
Ergebnis: Diese unternehmens- und branchenspezifischen Themen ergeben gemeinsam mit der ESRS-Themenliste (AR 16) eine Longlist mit potenziell wesentlichen Themen, die in den nächsten Schritten weiter analysiert wird. In den bisherigen ESRS (Set 1) war die AR-16-Liste verbindlicher Ausgangspunkt; in den revidierten ESRS ist sie nur noch illustrativ, und auch ein Top-down-Ansatz ist zulässig.
Identifikation von IROs
Die ESRS-Themenliste umfasst 10 Themen (E1 bis E5, S1 bis S4, G1), die in Unter-Themen aufgegliedert sind. In den revidierten ESRS steht sie in ESRS 1 Anlage A, ohne die früheren Unter-Unter-Themen, und dient nur noch der Orientierung. Zu diesen Themen gilt es nun Auswirkungen, Chancen und Risiken (IROs) zu ermitteln und zu formulieren. Da die Identifikation und Formulierung von IROs sehr zeitaufwendig ist, lohnt sich der Einsatz von vorformulierten IROs (z.B. aus unserer IRO-Datenbank) oder KI-gestützten Wesentlichkeitsanalyse Softwarelösungen (z.B. Materiality Master).
Bewertung der Wesentlichkeit mittels IROs
In dieser Phase wird geprüft, welche der identifizierten IROs und die dazugehörigen Themen tatsächlich als wesentlich eingestuft werden. Dabei werden finanzielle und Impact-Wesentlichkeit separat bewertet. Je nach Klassifizierung des IROs müssen unterschiedliche Faktoren bewertet werden
- Ausmaß (Scale): Das Ausmaß gibt an, in dem eine Aktivität oder ein Vorfall das ESG-Thema (IRO) beeinflusst. Ein „sehr hohes“ Ausmaß kann auf erhebliche Auswirkungen bzw. Chancen oder Risiken hinweisen.
- Umfang (Scope): Der Umfang bewertet, wie viele Personen oder welcher Umweltbereich betroffen ist. Ein „globaler“ Umfang weist auf Auswirkungen über große geografische Gebiete oder Bevölkerungsgruppen hin. Ältere Leitfäden sprechen hier noch von „Tragweite“.
- Unabänderlichkeit (nur bei negativen Auswirkungen): Bewertet, ob und wie leicht sich eine negative Auswirkung beheben lässt. „Unabänderlich“ heißt, die Folgen sind dauerhaft. Ältere Leitfäden sprechen hier noch von „Umkehrbarkeit“.
- Wahrscheinlichkeit: Die Wahrscheinlichkeit mit der potenzielle Auswirkungen bzw. Chancen & Risiken auf ESG-Themen eintreten. Eine hohe Wahrscheinlichkeit deutet auf ein erhebliches Risiko hin, dass die Auswirkungen tatsächlich eintreten.
Die Begriffe Ausmaß, Umfang und Unabänderlichkeit entsprechen der amtlichen deutschen Fassung der revidierten ESRS (Delegierte Verordnung (EU) 2026/1563).
Was sich mit den revidierten ESRS an der Wesentlichkeitsanalyse ändert
Viele Leitfäden und Vorlagen aus 2024 und 2025 bilden noch den alten Stand ab. Diese fünf Punkte solltest du prüfen, bevor du alte Unterlagen weiterverwendest:
- AR 16 ist nur noch illustrativ: Die Themenliste ist keine Pflicht-Checkliste mehr, die Punkt für Punkt abzuarbeiten ist.
- Top-down ist zulässig: Du darfst von der Strategie und den bekannten Kernthemen ausgehen, statt jedes Unter-Thema einzeln von unten aufzubauen.
- Informationsfilter: Vertieft werden nur die IROs, die tatsächlich zu wesentlichen Angaben im Bericht führen.
- Berichtsebene wählbar: Du entscheidest, ob du auf Ebene von Thema, Unter-Thema oder IRO berichtest.
- Aggregation statt Standort-Einzelberichten: Ergebnisse dürfen zusammengefasst werden, statt für jeden Standort separat dargestellt zu werden.
Eine Begründung, warum ein Thema nicht wesentlich ist, verlangen die revidierten ESRS nur noch für den Klimawandel (E1). Für alle anderen Themen genügt der Vermerk „nicht wesentlich“.
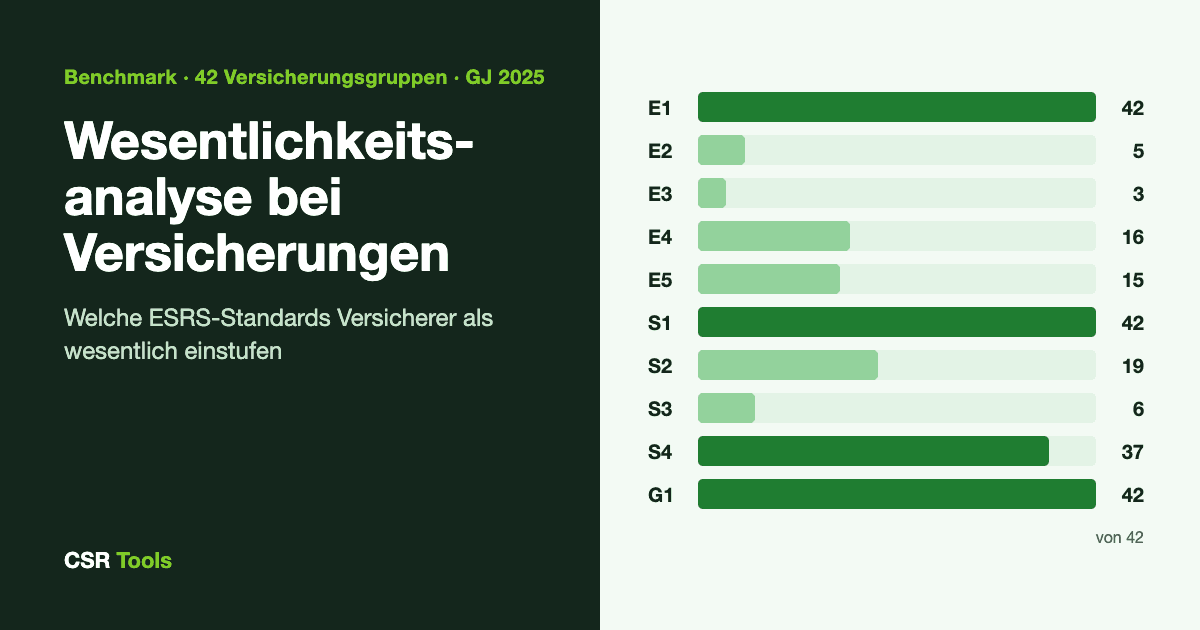
Für die Bewertung der IROs können interne oder Stakeholder mit einbezogen werden sowie Daten, Fakten und Risikoabschätzungen (z.B. Hochwasser-Risiko-Berechnungen) hinzugezogen werden. Für eine effiziente CSRD-Umsetzung, hilft es auch sich Wesentlichkeitsanalyse Benchmark Vergleiche anzuschauen bzw. mit CSRD-konformen Berichten (siehe CSRD-Berichtsliste) von Unternehmen aus derselben Industrie zu vergleichen. Für Versicherer haben wir einen eigenen Benchmark zur Wesentlichkeitsanalyse bei Versicherungen mit 42 Versicherungsgruppen erstellt.
Darstellungsformen der wesentlichen Themen
Nachdem die relevanten Nachhaltigkeitsthemen identifiziert wurden, können sie grafisch dargestellt werden. Eine der häufigsten Darstellungsformen ist die Wesentlichkeitsmatrix, die die Themen auf einer zwei-dimensionalen Achse abbildet. Die horizontale Achse zeigt die finanzielle Wesentlichkeit, die vertikale die Impact-Wesentlichkeit. So wird sichtbar, welche Themen sowohl finanziell als auch in Bezug auf ihre Auswirkungen besonders relevant sind. Wie du Schritt für Schritt von den IRO-Bewertungen zur Matrix kommst, zeigen wir mit einem durchgerechneten Beispiel im Beitrag Wesentlichkeitsmatrix erstellen. Eine Heatmap oder Ranking-Tabellen sind ebenfalls nützlich, um die Themen visuell zu priorisieren und den Fokus auf die wichtigsten Aspekte zu lenken.

Beispiel einer Wesentlichkeitsmatrix (Darstellung aus der Software Materiality Master)
Herausforderungen bei der Durchführung der Wesentlichkeitsanalyse
Datenverfügbarkeit und -qualität
Die Verfügbarkeit und Qualität relevanter ESG-Daten ist oft begrenzt. Unternehmen sollten eine gezielte Datenstrategie entwickeln, um Datenlücken zu identifizieren. Der Einsatz spezialisierter Softwarelösungen zur Datenintegration kann helfen, eine zuverlässige Datenerfassung sicherzustellen.
Einbindung relevanter Stakeholder in der Wesentlichkeitsanalyse
Die Einbindung verschiedener Stakeholder kann eine Herausforderung darstellen, da dies eine koordinierte Kommunikation erfordert und sehr zeitaufwändig ist. Unternehmen können durch die aktive Einbindung von Stakeholdern (z.B. Workshops und Umfragen**)** sicherstellen, dass alle relevanten Perspektiven berücksichtigt werden.
Schnittstelle zum Risiko-Management
ESG-Risiken und -Chancen müssen anders bewertet werden als traditionelle Risiken. Der Einsatz von Risikomanagement-Tools und Impact-Bewertungsmodellen kann eine fundierte Identifikation und Quantifizierung ermöglichen.
Anpassung an neue regulatorische Anforderungen
Regulatorische Vorgaben wie die CSRD und ESRS unterliegen ständigen Änderungen. Unternehmen sollten ihre Prozesse regelmäßig überprüfen und sicherstellen, dass sie stets die aktuellen Anforderungen erfüllen. Eine enge Zusammenarbeit mit Beratern kann dabei helfen.
Komplexität der Themen
Die Vielzahl an ESG-Themen erfordert tiefgehende Analysen und interdisziplinäre Zusammenarbeit. Priorisierungstechniken, wie das Materiality Model Canvas, helfen, die relevantesten Themen zu identifizieren und den Fokus zu optimieren.
4. Welche Hilfsmittel und Tools gibt es?
Die Durchführung einer Doppelte Wesentlichkeitsanalyse (DWA) kann durch den Einsatz moderner CSRD Hilfestellungen und ESG-Softwarelösungen effizient unterstützt werden. Dabei kommen verschiedene Ansätze zum Einsatz – von KI-gestützten Tools bis hin zu spezialisierten Softwarelösungen im Vergleich zu den weiterhin beliebten Excel-Modellen. Im Folgenden werden beide Ansätze beleuchtet.
KI-Unterstützung bei der Wesentlichkeitsanalyse
Der Einsatz von Künstlicher Intelligenz (KI) kann den Analyseprozess in mehreren Bereichen unterstützen. Wesentlichkeitsanalyse KI-Prompts können unabhängig vom Tool eingesetzt werden. KI-gestützte Systeme sind in der Lage, große Datenmengen zu verarbeiten, Muster und Zusammenhänge zu erkennen und so wertvolle Einblicke in die Relevanz von ESG-Themen zu liefern. Dies kann insbesondere hilfreich sein, wenn es darum geht, Trends zu identifizieren oder potenzielle Risiken und Chancen rasch zu bewerten. Es ist jedoch wichtig zu beachten, dass KI als ergänzendes Werkzeug dient und nicht die menschliche Expertise ersetzt – die abschließende Interpretation der Ergebnisse bleibt weiterhin in der Verantwortung der Fachleute.
Software vs. Excel
Bei der Auswahl der geeigneten Tools zur Durchführung der DWA stehen Unternehmen häufig vor der Entscheidung zwischen spezialisierten Softwarelösungen und herkömmlichen Programmen wie Excel.
- Excel: Excel ist weit verbreitet und für kleinere Projekte oft ausreichend, da es eine flexible und leicht zugängliche Möglichkeit bietet, Daten manuell zu erfassen, zu strukturieren und erste Analysen durchzuführen.
- Spezialisierte Software: Im Vergleich dazu bieten dedizierte Softwarelösungen oft erweiterte Funktionen wie automatisierte Datenintegration, interaktive Visualisierungen (z. B. Wesentlichkeitsmatrizen) und regelmäßige Updates in Bezug auf regulatorische Anforderungen. Diese Lösungen können insbesondere bei umfangreichen Datenmengen und komplexen Analyseprozessen einen deutlichen Effizienzgewinn ermöglichen.
Die Entscheidung zwischen diesen Ansätzen sollte dabei immer auf der Grundlage der individuellen Unternehmensbedürfnisse, des vorhandenen Datenvolumens und der Komplexität der Analyse getroffen werden. Während Excel als Einstiegslösung punkten kann, bieten spezialisierte Softwaretools langfristig oft mehr Automatisierung und tiefere Einblicke – vorausgesetzt, sie werden passend zu den Anforderungen des Unternehmens eingesetzt.
Wie viel Aufwand und Kosten verursacht eine Wesentlichkeitsanalyse?
Der Aufwand hängt vor allem davon ab, wie viel du selbst machst. Diese vier Wege nutzen unsere Kund:innen am häufigsten:
| Weg | Für wen | Preis (zzgl. MwSt.) |
|---|---|---|
| Excel-Template selbst ausfüllen | Teams mit etwas Erfahrung, die strukturiert loslegen wollen | 499 € |
| Online-Kurs (3 Stunden) | Einsteiger:innen, die die Methode einmal sauber lernen wollen | 999 € |
| Workshop (4 Stunden) | Teams, die die Analyse gemeinsam mit uns starten wollen | 1.499 € |
| Komplette Durchführung | Unternehmen ohne eigene Kapazität, fertig in 4 Wochen | ab 6.999 € |
Die größte Zeitfalle ist erfahrungsgemäß das Formulieren der IROs. Hier spart unsere IRO-Datenbank mit über 850 vorformulierten Auswirkungen, Risiken und Chancen viel Arbeit.
5. Wesentlichkeitsanalyse geschafft: Was kommt jetzt?
Nachdem die Wesentlichkeitsanalyse abgeschlossen und die wesentlichen Themen identifiziert wurden, ist der nächste Schritt, diese Ergebnisse in die CSRD-Berichterstellung zu integrieren. Es folgt eine strukturierte Herangehensweise, um sicherzustellen, dass alle relevanten Datenpunkte erfasst und korrekt aufbereitet werden.
1. Schritt: Bestimmung der relevanten Datenpunkte
Basierend auf den wesentlichen Themen müssen nun konkrete Datenpunkte identifiziert werden. Für die bisherigen ESRS (Set 1) hat die EFRAG eine umfassende Liste mit über 1.100 Datenpunkten veröffentlicht. Die revidierten ESRS reduzieren die Pflicht-Datenpunkte um über 60 % und die Datenpunkte insgesamt um über 70 %. Da das manuelle Datenpunkte Mapping der wesentlichen Themen zu den Datenpunkten sehr aufwändig und fehleranfällig ist, wird empfohlen ein – bereits an die revidierten ESRS angepasstes – Datenpunkte Mapping Tool einzusetzen oder ggf. auf CSRD-Beratungen oder CSRD-Experten zurückzugreifen.
2. Schritt: Gap-Analyse und Datenerhebung
Im nächsten Schritt erfolgt eine Gap-Analyse, um festzustellen, ob die benötigten Daten bereits vorhanden sind oder noch erhoben werden müssen. Hierbei sollten internes Reporting und externe Quellen geprüft werden. Fehlen Daten, müssen Prozesse zur Erhebung aufgesetzt werden.
3. Schritt: Erstellung des Nachhaltigkeitsberichts
Nach der Datensammlung folgt die Erstellung des Nachhaltigkeitsberichts. Dieser muss die relevanten ESG-Kennzahlen in einer klaren und transparenten Weise präsentieren, sodass alle regulatorischen Anforderungen, wie die CSRD und ESRS, erfüllt sind. Unternehmen, die nicht unter die CSRD-Berichtspflicht fallen, können sich entscheiden einen freiwilligen Nachhaltigkeitsbericht nach dem VS (vormals VSME) zu erstellen – eine Doppelte Wesentlichkeitsanalyse ist dafür nicht verpflichtend. CSRD-pflichtige Unternehmen müssen den umfangreichen CSRD-Bericht gemeinsam mit dem Finanzbericht veröffentlichen.
4. Schritt: Prüfung und Veröffentlichung
Zuletzt muss der CSRD-Bericht einer Prüfung durch einen Abschlussprüfer (bzw. ggf. einen unabhängigen Prüfungsdienstleister nach nationalem Recht) unterzogen werden. Geprüft wird dauerhaft nur mit begrenzter Sicherheit (Limited Assurance); die ursprünglich vorgesehene Prüfung mit hinreichender Sicherheit (Reasonable Assurance) ist gestrichen. Nach Abschluss dieser Prüfung wird der Bericht finalisiert und gemäß den Fristen der CSRD veröffentlicht.
6. Wo gibt es weitere Unterstützung für die Wesentlichkeitsanalyse?
Hilfestellungen und Leitfäden für die Umsetzung der Wesentlichkeitsanalyse
Es gibt viele Leitfäden und Tools, die Unternehmen bei der Umsetzung der Doppelten Wesentlichkeitsanalyse sowie der CSRD-Umsetzung unterstützen:
- EFRAG: Der EFRAG Wesentlichkeitsanalyse Leitfaden (IG 1) zur Umsetzung der doppelten Wesentlichkeit hilft Unternehmen zu verstehen, wie eine Wesentlichkeitsanalyse durchzuführen ist und welche Umwelt-, Sozial- und Governance-Themen (ESG) sie in ihrem Nachhaltigkeitsbericht behandeln müssen. Er erklärt Schritt für Schritt, wie man die Analyse macht, und beantwortet häufig-gestellte Fragen dazu.
- DNK: Der Deutsche Nachhaltigkeitskodex bietet eine kostenlose Kurzanleitung zur Durchführung der Doppelten Wesentlichkeitsanalyse gemäß ESRS an.
- CSR Tools Artikel: In unserem Blog finden sich zahlreiche Artikel rund um die Wesentlichkeitsanalyse, z.B. Vier Schritte zur Erstellung einer Wesentlichkeitsanalyse, Wesentlichkeitsanalyse für KMU und Wesentlichkeitsmatrix erstellen
- CSR Tools Angebot: Excel Vorlage zur Durchführung der Wesentlichkeitsanalyse & -matrix
- Materiality Master: KI-gestützte Software zur Durchführung der Doppelten Wesentlichkeitsanalyse
- CSRD-Kompass Newsletter: Alle 2 Wochen erhalten Sie praktische Implementierungs-Tipps.
Weiterführende Literatur und Links
- EU-Kommission – Corporate Sustainability Reporting
- Umweltbundesamt – Umweltberichterstattung & CSRD
- EU Kommission – Delegierte Verordnung zu den bisherigen ESRS (Set 1)
Unsere Self-Service-Lösungen verbinden pragmatische Einfachheit mit tiefem Expertenwissen und machen Nachhaltigkeitsreporting schnell und effektiv umsetzbar. 🚀 Jetzt die passenden CSR-Tools entdecken!
7. Häufig gestellte Fragen (FAQ)
Muss mein Unternehmen eine Wesentlichkeitsanalyse durchführen?
Verpflichtend ist sie ab dem Geschäftsjahr 2027 nur für Unternehmen mit mehr als 1.000 Beschäftigten und mehr als 450 Mio. € Nettoumsatz, die unter die CSRD fallen. Für alle anderen ist sie freiwillig. Sie lohnt sich trotzdem oft, weil Banken, Großkunden und Ratings wie EcoVadis nach den wesentlichen Nachhaltigkeitsthemen fragen. Mehr dazu im Beitrag Wesentlichkeitsanalyse für KMU.
Was kostet eine Wesentlichkeitsanalyse?
Das hängt davon ab, wie viel du selbst machst. Mit unserem Excel-Template startest du für 499 €, der 4-stündige Workshop kostet 1.499 €, die komplette Durchführung durch uns gibt es ab 6.999 € (jeweils zzgl. MwSt.). Dazu kommt deine interne Zeit für Daten, Gespräche und Abstimmung.
Was ist die Doppelte Wesentlichkeitsanalyse?
Die Doppelte Wesentlichkeitsanalyse ist ein Verfahren, bei dem Unternehmen ESG-Themen sowohl aus der Perspektive ihrer finanziellen Relevanz als auch hinsichtlich ihrer Auswirkungen auf Umwelt und Gesellschaft bewerten. Sie bildet die Basis für eine transparente und integrierte Nachhaltigkeitsberichterstattung.
Warum ist die Doppelte Wesentlichkeitsanalyse wichtig?
Die Analyse ermöglicht es Unternehmen, zentrale ESG-Risiken und -Chancen zu identifizieren, regulatorische Vorgaben wie die CSRD und ESRS zu erfüllen und so ihre Nachhaltigkeitsstrategie zielgerichtet zu steuern.
Welche gesetzlichen Vorgaben betreffen die Doppelte Wesentlichkeitsanalyse?
Insbesondere die Corporate Sustainability Reporting Directive (CSRD) und die European Sustainability Reporting Standards (ESRS) verpflichten die berichtspflichtigen Unternehmen dazu, eine Doppelte Wesentlichkeitsanalyse durchzuführen und in ihrer Berichterstattung transparent darzustellen. Ab dem Geschäftsjahr 2027 sind das Unternehmen mit mehr als 1.000 Beschäftigten und mehr als 450 Mio. € Nettoumsatz; ab dann gelten verpflichtend die revidierten ESRS (Delegierte Verordnung (EU) 2026/1563) mit vereinfachter Wesentlichkeitsanalyse. Im freiwilligen VS ist die Doppelte Wesentlichkeitsanalyse nicht verpflichtend.
Was bedeutet „IRO“ im Kontext der Doppelte Wesentlichkeitsanalyse?
IRO steht für Impact, Risk & Opportunity. Dieser Ansatz stellt sicher, dass Unternehmen nicht nur die direkten finanziellen Auswirkungen von ESG-Themen, sondern auch deren gesellschaftliche und ökologische Auswirkungen sowie damit verbundene Risiken und Chancen berücksichtigen.
Wie erfolgt die Durchführung der Doppelte Wesentlichkeitsanalyse?
Die Durchführung umfasst mehrere Schritte: Zunächst werden relevante ESG-Themen identifiziert, anschließend erfolgt ein Datenpunktemapping und eine Bewertung dieser Themen nach finanzieller und Impact-Wesentlichkeit – häufig visualisiert in einer Wesentlichkeitsmatrix. Das IRO-Prinzip fließt dabei in die Analyse ein.
Welche Rolle spielt das Datenpunktemapping in der Analyse?
Das Datenpunktemapping ordnet relevante Datenquellen den identifizierten ESG-Themen zu. Dies sorgt für eine strukturierte Datenerfassung und -integration, die essenziell ist, um den Anforderungen der ESRS gerecht zu werden und die Analyse fundiert zu untermauern.
Wie können moderne Technologien wie KI die DWA unterstützen?
KI-gestützte Tools können große Datenmengen analysieren, Muster und Trends erkennen und so den Prozess der Themenpriorisierung beschleunigen. Dabei fungiert die KI als unterstützendes Werkzeug, während die finale Bewertung weiterhin auf menschlicher Expertise basiert.
Was sind die Vor- und Nachteile von spezialisierter Software gegenüber Excel?
Excel bietet Flexibilität und ist für kleinere Projekte oft ausreichend. Spezialisierte Softwarelösungen hingegen bieten Vorteile wie automatisierte Datenintegration, interaktive Visualisierungen (z. B. Wesentlichkeitsmatrix) und eine höhere Effizienz bei komplexen Analysen – was vor allem bei umfangreichen Datenmengen und regulatorischen Anforderungen von Vorteil ist.
Wie werden Stakeholder in den DWA-Prozess einbezogen?
Unternehmen binden Stakeholder über regelmäßige Analysen, Workshops und Umfragen in den Prozess ein. So fließen unterschiedliche Perspektiven von Investoren, Mitarbeitern, Kunden und NGOs in die Bewertung der ESG-Themen ein und erhöhen die Akzeptanz der Ergebnisse.
Wie wird eine Wesentlichkeitsmatrix erstellt?
Bei der Erstellung einer Wesentlichkeitsmatrix werden identifizierte ESG-Themen auf einer zweidimensionalen Grafik dargestellt. Eine Achse repräsentiert die finanzielle Relevanz, die andere die gesellschaftlichen und ökologischen Auswirkungen. So können Themen priorisiert und visuell aufbereitet werden.
Wie oft sollte die Doppelte Wesentlichkeitsanalyse aktualisiert werden?
Die Analyse sollte regelmäßig – idealerweise jährlich oder bei signifikanten Veränderungen im Unternehmensumfeld – überprüft und aktualisiert werden, um sicherzustellen, dass sie stets den aktuellen ESG-Risiken, Chancen und regulatorischen Anforderungen entspricht.
8. Blogbeiträge zur Wesentlichkeitsanalyse

Verwandte Themen
- CSRDAnforderungen, Fristen und Pflichten der EU-Richtlinie im Überblick.Mehr erfahren
- ESRSDie europäischen Berichtsstandards – Aufbau und Datenpunkte.Mehr erfahren
- VS (vormals VSME)Der freiwillige Nachhaltigkeitsbericht für KMU und Mittelstand.Mehr erfahren
- CO₂-BilanzierungGHG Protocol und Scope 3 verständlich erklärt.Mehr erfahren