ESRS-Themenstruktur: Das ändert sich mit den revidierten ESRS
Überblick zur neuen ESRS-Themenstruktur der revidierten ESRS (VO 2026/1563): Änderungen, Auswirkungen auf Unternehmen und Relevanz für die Wesentlichkeitsanalyse.
- Die revidierten ESRS wurden am 3. Juli 2026 angenommen und am 21. September 2026 als Delegierte Verordnung (EU) 2026/1563 im EU-Amtsblatt veröffentlicht. Sie gelten verpflichtend für Geschäftsjahre ab dem 1. Januar 2027; die Pflicht-Datenpunkte sinken um über 60 Prozent.
- Die Themenstruktur wurde verschlankt: Nach dem Entwurf sollten Unter-Unterthemen gestrichen oder in die höhere Ebene integriert werden. Die Themenliste in AR 16 ist in den revidierten ESRS nur noch illustrativ.
- Laut Entwurf bleibt E1 Klimawandel unverändert, bei E2 bis G1 werden viele Detailthemen zusammengeführt oder gestrichen. Einzelheiten der finalen Fassung können abweichen.
- Die doppelte Wesentlichkeitsanalyse gewinnt an Bedeutung: Top-down-Vorgehen ist zulässig, Unternehmen priorisieren ihre Themen stärker selbst.
- Bestehende Wesentlichkeitsanalysen solltest du an die neue Struktur anpassen und prüfen, ob gestrichene Themen für deine Branche weiterhin relevant sind.
Die European Sustainability Reporting Standards (ESRS) bilden den Kern der EU-Richtlinie zur Nachhaltigkeitsberichterstattung (CSRD). Bisher war die Struktur dreistufig aufgebaut:
- Themen (z. B. Klimawandel, Biodiversität, Arbeitskräfte),
- Unterthemen,
- Unter-Unterthemen (z. B. spezifische Aspekte wie Kinderarbeit, Wasserentnahme oder Tierwohl).
Diese Detailtiefe hatte den Vorteil klarer Orientierung, brachte aber für viele Unternehmen, vor allem kleine und mittlere Unternehmen (KMU), eine hohe Komplexität mit sich.
Änderungen der ESRS-Themenstruktur: Von drei auf zwei Ebenen
Die Überarbeitung der ESRS sah eine Verschlankung vor: Statt drei Ebenen sollte es nur noch Thema + Unterthema geben, Unter-Unterthemen sollten gestrichen oder in die höhere Ebene integriert werden.
Die revidierten ESRS wurden am 3. Juli 2026 angenommen und am 21. September 2026 als Delegierte Verordnung (EU) 2026/1563 im EU-Amtsblatt veröffentlicht. Sie gelten verpflichtend für Geschäftsjahre ab dem 1. Januar 2027; für das Geschäftsjahr 2026 besteht ein Wahlrecht. Kernpunkte:
- Die Pflicht-Datenpunkte sinken um über 60 Prozent.
- Die Datenpunkte insgesamt werden um über 70 Prozent reduziert.
- Die Wesentlichkeitsanalyse wird vereinfacht: Die Themenliste in AR 16 ist nur noch illustrativ, Top-down ist zulässig, ein Informationsfilter begrenzt die Angaben.
Die hier beschriebene Verschlankung der Themenstruktur ist Teil dieser Überarbeitung. Details: Finale ESRS und VS-Standard 2026.
Die folgenden Übersichten geben den Stand des EFRAG-Entwurfs der vereinfachten ESRS wieder. Einzelheiten der finalen Fassung in der Delegierten Verordnung (EU) 2026/1563 können davon abweichen. Maßgeblich ist der im EU-Amtsblatt veröffentlichte Text.
Wichtige Änderungen im Überblick (Stand Entwurf):
| ESRS-Thema | Was sich ändert |
|---|---|
| E1 Klimawandel | Keine Änderungen. Fokus bleibt auf Klimaschutz, Anpassung und Energie. |
| E2 Umweltverschmutzung | „Verschmutzung von lebenden Organismen und Nahrungsressourcen“ entfällt (zu sektorspezifisch, kaum messbar). Substanzen-Themen werden zusammengeführt. |
| E3 Wasser & Meeresressourcen | Unter-Unterthemen wie „Wasserverbrauch“ werden zu eigenständigen Unterthemen. „Ableitung in die Ozeane“ entfällt, „Wasserspeicherung“ kommt neu hinzu. Nutzung von Meeresressourcen wird künftig in anderen Standards abgebildet. |
| E4 Biodiversität & Ökosysteme | Treiber wie invasive Arten werden erweitert. Beispiele (Artensterben, Landdegradation) fallen weg. Das bringt mehr Flexibilität und weniger Checklisten. |
| E5 Kreislaufwirtschaft | Ressourcenzuflüsse und -abflüsse bleiben, aber auch Dienstleistungen werden jetzt berücksichtigt. Meeresressourcen wandern hierher. |
| S1 & S2 Arbeitskräfte | Eigene Beschäftigte und Wertschöpfungskette werden zusammengeführt. Das schafft eine einheitliche Logik für Personalthemen. |
| S3 Betroffene Gemeinschaften | Detailthemen (Wohnraum, Ernährung, Sicherheit) werden in breitere Kategorien integriert. |
| S4 Verbraucher & Endnutzer | Datenschutz, Kinderschutz, Informationszugang etc. verschmelzen zu größeren Blöcken. |
| G1 Unternehmensführung | Themen wie Korruption, Whistleblowing und Tierwohl werden nicht mehr einzeln, sondern im Rahmen „Unternehmenskultur“ berichtet. |
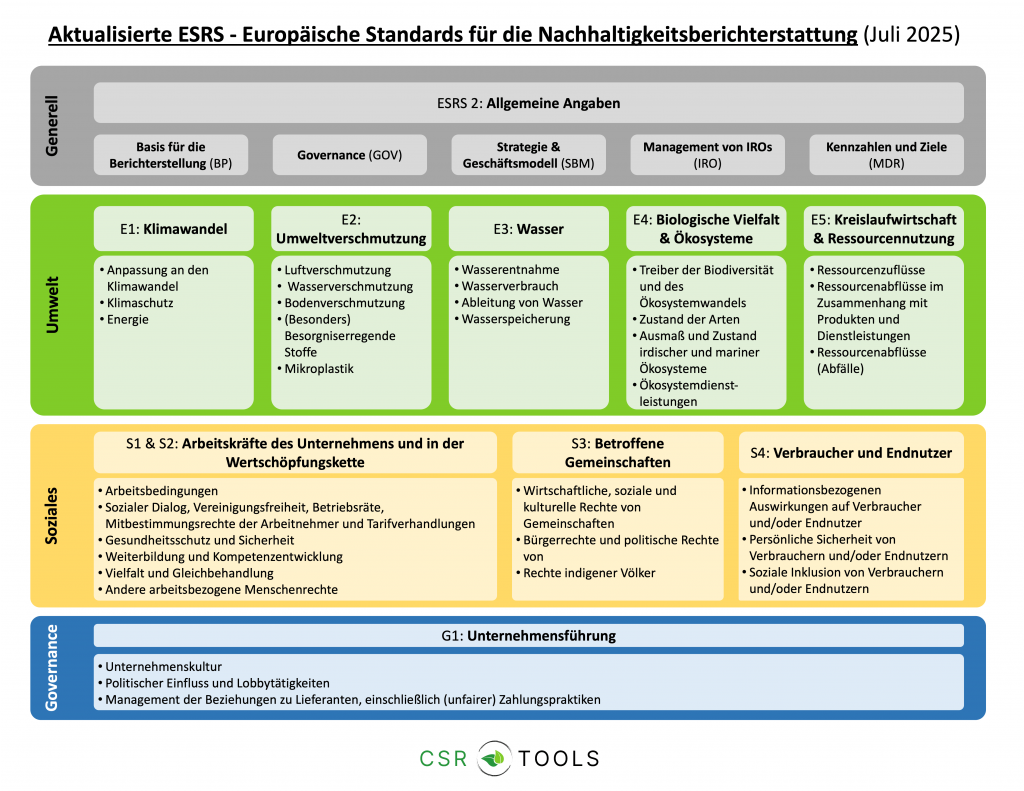
Warum wurde die ESRS-Themenstruktur geändert?
Die Europäische Kommission und EFRAG wollen mit der Neustrukturierung im Rahmen des Omnibus-Pakets drei Ziele erreichen:
- Komplexität reduzieren: Die schlankere Themenstruktur senkt den Aufwand für die berichtspflichtigen Unternehmen – seit dem Omnibus-I-Paket ab dem Geschäftsjahr 2027 nur noch Unternehmen mit mehr als 1.000 Beschäftigten und mehr als 450 Mio. € Nettoumsatz.
- Mehr Flexibilität schaffen: Unternehmen sollen nicht mehr starre Checklisten abhaken, sondern relevante Themen für ihren Kontext identifizieren. Dabei kannst du zwischen dem Top-Down- und dem Bottom-Up-Ansatz zur Identifikation der wesentlichen Themen wählen.
- Doppelte Wesentlichkeitsanalyse (DWA) stärken: Unternehmen müssen durch die Wesentlichkeitsanalyse selbst priorisieren, welche Themen für sie wesentlich und somit berichtspflichtig sind.
Für wen ist das relevant?
- KMU und mittelgroße Unternehmen, die nicht mehr unter die CSRD-Pflicht fallen: Für sie ist die ESRS-Themenstruktur vor allem als Orientierung relevant. Freiwillig berichten sie in der Regel nach dem VS (vormals VSME), der eigene, deutlich schlankere Anforderungen hat.
- Großunternehmen, die umfassend nach der CSRD berichten müssen. Sie profitieren von einer klareren Struktur, müssen aber sorgfältig prüfen, ob gestrichene Details weiterhin für ihre Branche wesentlich sind.
- CSRD-Beratungen, ESG-Softwareanbieter (wie beispielsweise Materiality Master) und Auditoren, die ihre Tools und Prozesse anpassen müssen.
Aus dem VSME wurde der „VS“ (Voluntary Standard): Er wurde am 21. September 2026 als Delegierte Verordnung (EU) 2026/1560 veröffentlicht und ist seit dem 24. September 2026 in Kraft. Er steht allen Unternehmen offen, die nicht unter die CSRD-Berichtspflicht fallen. Zusätzlich greift ab dem Geschäftsjahr 2027 ein Value-Chain-Cap: CSRD-pflichtige Unternehmen dürfen von Wertschöpfungspartnern mit bis zu 1.000 Beschäftigten keine Informationen verlangen, die über den VS hinausgehen.
Wichtig: Die revidierten ESRS sind jetzt final
Die revidierten ESRS sind seit der Veröffentlichung im EU-Amtsblatt am 21. September 2026 final; sie treten am 10. November 2026 in Kraft und gelten verpflichtend ab dem Geschäftsjahr 2027. Die Tabellen in diesem Beitrag beruhen auf dem Entwurf – gleiche die Themenzuordnung für deine Berichterstattung deshalb mit dem finalen Text ab. Da die Themenliste in AR 16 nur noch illustrativ ist, dient sie ohnehin als Ausgangspunkt und nicht als Pflicht-Checkliste. Das gilt besonders für die Durchführung der doppelten Wesentlichkeitsanalyse und interne Prozesse.
Hinweis: Die Anpassung der ESRS-Themenstruktur ist nur eine von zahlreichen Änderungen an den ESRS.
Mit unserem ESRS-Datenpunkte-Template behältst du auch nach der Verschlankung den Überblick, welche Datenpunkte für deine wesentlichen Themen zu berichten sind.
Detaillierte Übersicht aller Änderungen in der ESRS-Themenstruktur
Diese Übersicht zeigt die Änderungen auf Sub-Sub-Thema-Ebene. Sie basiert auf dem Entwurf der vereinfachten ESRS und der ursprünglichen deutschen Fassung der Themenstruktur. Hinweis: Die Tabelle gibt den Entwurfsstand wieder; Einzelheiten der finalen Fassung in der Delegierten Verordnung (EU) 2026/1563 können abweichen.
| ESRS-Thema | Alt (Sub-Sub-Thema) | Neu (Zugehörigkeit im Vorschlag) | Status / Änderung | Hinweis / Begründung |
|---|---|---|---|---|
| E1 Klimawandel | Klimaschutz | Klimaschutz | Unverändert | |
| E1 Klimawandel | Anpassung an den Klimawandel | Anpassung an den Klimawandel | Unverändert | |
| E1 Klimawandel | Energie | Energie | Unverändert | |
| E2 Umweltverschmutzung | Luftverschmutzung | Luftverschmutzung | Unverändert | |
| E2 Umweltverschmutzung | Wasserverschmutzung | Wasserverschmutzung | Unverändert | |
| E2 Umweltverschmutzung | Bodenverschmutzung | Bodenverschmutzung | Unverändert | |
| E2 Umweltverschmutzung | Verschmutzung von lebenden Organismen & Nahrungsressourcen | Entfällt | Gestrichen | Keine spezifische Anforderung/Metrik; stark sektorspezifisch; Methodik unreif |
| E2 Umweltverschmutzung | Besorgniserregende Stoffe | Substanzen von Besorgnis (inkl. sehr hohe Besorgnis) | Zusammengeführt | „Besonders besorgniserregende Stoffe“ integriert |
| E2 Umweltverschmutzung | Besonders besorgniserregende Stoffe | Substanzen von Besorgnis (inkl. sehr hohe Besorgnis) | Zusammengeführt | In „Substanzen von Besorgnis“ verschmolzen |
| E2 Umweltverschmutzung | Mikroplastik | Mikroplastik | Unverändert | |
| E3 Wasser & Meeresressourcen | Wasserverbrauch | Wasserverbrauch (nun Unterthema) | Strukturell verschoben | Sub-Sub → Unterthema |
| E3 Wasser & Meeresressourcen | Wasserentnahme | Wasserentnahme (nun Unterthema) | Strukturell verschoben | Sub-Sub → Unterthema |
| E3 Wasser & Meeresressourcen | Ableitung von Wasser | Wasserableitung (nun Unterthema) | Strukturell verschoben | Sub-Sub → Unterthema |
| E3 Wasser & Meeresressourcen | Ableitung von Wasser in die Ozeane | Entfällt | Gestrichen | Adressiert durch ESRS 1 i.V.m. anderen Umwelt-ESRS |
| E3 Wasser & Meeresressourcen | Wasserspeicherung | Wasserspeicherung | Neu | Neues Unterthema |
| E3 Wasser & Meeresressourcen | Gewinnung & Nutzung von Meeresressourcen | Verschoben (E5) | Verschoben | Treiber → E1/E2; Impakte → E4; Nutzung → E5 |
| E4 Biodiversität & Ökosysteme (Treiber) | Klimawandel (als Treiber) | Treiber Biodiversitäts- & Ökosystemwandel (terrestrisch & marin) | Zusammengefasst | Marine Treiber ergänzt |
| E4 Biodiversität & Ökosysteme (Treiber) | Landnutzungsänderung, Süßwasser-/Meeresnutzungsänderung | Treiber Biodiversitäts- & Ökosystemwandel | Zusammengefasst | Breiter gefasst |
| E4 Biodiversität & Ökosysteme (Treiber) | Direkte Nutzung | Treiber Biodiversitäts- & Ökosystemwandel | Zusammengefasst | Breiter gefasst |
| E4 Biodiversität & Ökosysteme (Treiber) | Invasive gebietsfremde Arten | Treiber Biodiversitäts- & Ökosystemwandel | Zusammengefasst | Breiter gefasst |
| E4 Biodiversität & Ökosysteme (Treiber) | Umweltverschmutzung | Treiber Biodiversitäts- & Ökosystemwandel | Zusammengefasst | Breiter gefasst |
| E4 Biodiversität & Ökosysteme (Treiber) | Sonstige | Treiber Biodiversitäts- & Ökosystemwandel | Zusammengefasst | Breiter gefasst |
| E4 Biodiversität & Ökosysteme (Zustand von Arten) | Populationsgröße von Arten | Entfällt | Beispiel gestrichen | Beispiel entfernt |
| E4 Biodiversität & Ökosysteme (Zustand von Arten) | Globales Ausrottungsrisiko | Entfällt | Beispiel gestrichen | Beispiel entfernt |
| E4 Biodiversität & Ökosysteme (Zustand von Arten) | Landdegradation | Entfällt | Beispiel gestrichen | Beispiel entfernt |
| E4 Biodiversität & Ökosysteme (Zustand von Arten) | Wüstenbildung | Entfällt | Beispiel gestrichen | Beispiel entfernt |
| E4 Biodiversität & Ökosysteme (Zustand von Arten) | Bodenversiegelung | Entfällt | Beispiel gestrichen | Beispiel entfernt |
| E4 Biodiversität & Ökosysteme | Ökosystemdienstleistungen | Ökosystemdienstleistungen | Unverändert | Redaktionelle Anpassungen |
| E5 Kreislaufwirtschaft | Ressourcenzuflüsse inkl. Ressourcennutzung | Ressourcenzuflüsse | Formulierung gestrafft | „inkl. Ressourcennutzung“ entfernt |
| E5 Kreislaufwirtschaft | Ressourcenabflüsse (Produkte & Materialien) | Ressourcenabflüsse (Produkte & Dienstleistungen) | Erweitert | Dienstleistungssektor einbezogen |
| E5 Kreislaufwirtschaft | Abfälle | Abfälle | Unverändert | Redaktionell |
| E5 Kreislaufwirtschaft | Meeresressourcen (aus E3) | Meeresressourcen | Neu integriert | Verortung in E5 |
| S1 Eigene Arbeitskräfte | Sichere Beschäftigung | In S1/S2-Block „Arbeitskräfte (eigene & Wertschöpfungskette)“ | Zusammengelegt | S1+S2 vereint |
| S1 Eigene Arbeitskräfte | Arbeitszeit | In S1/S2-Block | Zusammengelegt | |
| S1 Eigene Arbeitskräfte | Angemessene Entlohnung | In S1/S2-Block | Zusammengelegt | |
| S1 Eigene Arbeitskräfte | Sozialer Dialog | In S1/S2-Block | Zusammengelegt | |
| S1 Eigene Arbeitskräfte | Vereinigungsfreiheit, Betriebsräte, Mitbestimmung | In S1/S2-Block | Zusammengelegt | |
| S1 Eigene Arbeitskräfte | Tarifverhandlungen (inkl. Abdeckung) | In S1/S2-Block | Zusammengelegt | |
| S1 Eigene Arbeitskräfte | Vereinbarkeit von Berufs- & Privatleben | In S1/S2-Block | Zusammengelegt | |
| S1 Eigene Arbeitskräfte | Gesundheitsschutz & Sicherheit | In S1/S2-Block | Zusammengelegt | |
| S1 Eigene Arbeitskräfte | Gleichstellung der Geschlechter, gleicher Lohn | In S1/S2-Block | Zusammengelegt | |
| S1 Eigene Arbeitskräfte | Weiterbildung & Kompetenzentwicklung | In S1/S2-Block | Zusammengelegt | |
| S1 Eigene Arbeitskräfte | Inklusion von Menschen mit Behinderung | In S1/S2-Block | Zusammengelegt | |
| S1 Eigene Arbeitskräfte | Maßnahmen gegen Gewalt & Belästigung | In S1/S2-Block | Zusammengelegt | |
| S1 Eigene Arbeitskräfte | Vielfalt | In S1/S2-Block | Zusammengelegt | |
| S1 Eigene Arbeitskräfte | Kinderarbeit | In S1/S2-Block (sonstige arbeitsbezogene Rechte) | Zusammengelegt | |
| S1 Eigene Arbeitskräfte | Zwangsarbeit | In S1/S2-Block (sonstige arbeitsbezogene Rechte) | Zusammengelegt | |
| S1 Eigene Arbeitskräfte | Angemessene Unterbringung | In S1/S2-Block (sonstige arbeitsbezogene Rechte) | Zusammengelegt | |
| S1 Eigene Arbeitskräfte | Datenschutz | In S1/S2-Block (sonstige arbeitsbezogene Rechte) | Zusammengelegt | |
| S2 Arbeitskräfte in der Wertschöpfungskette | (Analog zu S1: alle Unter-Unterthemen) | In S1/S2-Block integriert | Zusammengelegt | |
| S3 Betroffene Gemeinschaften | Angemessene Unterbringung | Ökonomische, soziale & kulturelle Rechte | Zusammengeführt | |
| S3 Betroffene Gemeinschaften | Angemessene Ernährung | Ökonomische, soziale & kulturelle Rechte | Zusammengeführt | |
| S3 Betroffene Gemeinschaften | Wasser- & Sanitäreinrichtungen | Ökonomische, soziale & kulturelle Rechte | Zusammengeführt | |
| S3 Betroffene Gemeinschaften | Bodenbezogene Auswirkungen | Ökonomische, soziale & kulturelle Rechte | Zusammengeführt | |
| S3 Betroffene Gemeinschaften | Sicherheitsbezogene Auswirkungen | Ökonomische, soziale & kulturelle Rechte | Zusammengeführt | |
| S3 Betroffene Gemeinschaften | Meinungsfreiheit | Zivil- & politische Rechte | Zusammengeführt | |
| S3 Betroffene Gemeinschaften | Versammlungsfreiheit | Zivil- & politische Rechte | Zusammengeführt | |
| S3 Betroffene Gemeinschaften | Menschenrechtsverteidiger | Zivil- & politische Rechte | Zusammengeführt | |
| S3 Betroffene Gemeinschaften | FPIC (freie, vorherige & informierte Zustimmung) | Rechte indigener Völker | Unverändert integriert | |
| S3 Betroffene Gemeinschaften | Selbstbestimmung | Rechte indigener Völker | Unverändert integriert | |
| S3 Betroffene Gemeinschaften | Kulturelle Rechte | Rechte indigener Völker | Unverändert integriert | |
| S4 Verbraucher & Endnutzer | Datenschutz | Informationsbezogene Auswirkungen | Zusammengeführt | |
| S4 Verbraucher & Endnutzer | Meinungsfreiheit | Informationsbezogene Auswirkungen | Zusammengeführt | |
| S4 Verbraucher & Endnutzer | Zugang zu (hochwertigen) Informationen | Informationsbezogene Auswirkungen | Zusammengeführt | |
| S4 Verbraucher & Endnutzer | Gesundheitsschutz & Sicherheit | Persönliche Sicherheit | Zusammengeführt | |
| S4 Verbraucher & Endnutzer | Persönliche Sicherheit | Persönliche Sicherheit | Zusammengeführt | |
| S4 Verbraucher & Endnutzer | Kinderschutz | Persönliche Sicherheit | Zusammengeführt | |
| S4 Verbraucher & Endnutzer | Nichtdiskriminierung | Soziale Inklusion | Zusammengeführt | |
| S4 Verbraucher & Endnutzer | Zugang zu Produkten & Dienstleistungen | Soziale Inklusion | Zusammengeführt | |
| S4 Verbraucher & Endnutzer | Verantwortliche Marketingpraktiken | Soziale Inklusion | Zusammengeführt | |
| G1 Unternehmensführung | Unternehmenskultur | Unternehmenskultur (inkl. Antikorruption, Whistleblower-Schutz, Tierwohl) | Zusammengeführt | Sub-Sub-Themen in Block integriert |
| G1 Unternehmensführung | Korruption & Bestechung (Prävention/Aufdeckung, Vorfälle) | Unternehmenskultur | Zusammengeführt | |
| G1 Unternehmensführung | Schutz von Hinweisgebern (Whistleblowern) | Unternehmenskultur | Zusammengeführt | |
| G1 Unternehmensführung | Tierwohl | Unternehmenskultur | Zusammengeführt | |
| G1 Unternehmensführung | Politisches Engagement & Lobbytätigkeiten | Politischer Einfluss & Lobbying (leicht angepasst) | Unverändert (redaktionell) | Wording bereinigt |
| G1 Unternehmensführung | Lieferantenbeziehungen inkl. (unfaire) Zahlungspraktiken | Lieferantenbeziehungen inkl. Zahlungspraktiken (leicht angepasst) | Unverändert (redaktionell) | Wording bereinigt |
Quellen: Englischer Entwurf der vereinfachten ESRS und ursprüngliche deutsche Themenstruktur (Stand Entwurf, nicht mit der finalen Fassung abgeglichen).
Download aller Änderungen (EN)
Fazit der aktualisierten ESRS-Struktur
Die ESRS-Verschlankung bringt für Unternehmen Chancen und Risiken:
Weniger Komplexität und eine klarere Struktur. Die vereinfachten Standards reduzieren die Pflicht-Datenpunkte deutlich und machen die Berichterstattung schlanker.
Bestehende Wesentlichkeitsanalysen sollten an die neue ESRS-Themenstruktur angepasst werden. Sonst drohen Lücken oder doppelte Arbeit.
Du solltest deine doppelte Wesentlichkeitsanalyse an die revidierten ESRS anpassen, die Themenzuordnung mit dem finalen Text abgleichen und prüfen, ob gestrichene oder zusammengeführte Unterthemen (z. B. Organismen, Tierwohl) für deine Branche weiterhin wesentlich sind. Auf dem Laufenden bleibst du z. B. mit dem CSRD Kompass Newsletter.
Häufige Fragen zur neuen ESRS-Themenstruktur
Wie verändert sich die ESRS-Themenstruktur konkret?
Nach dem Entwurf der vereinfachten ESRS wird die bisher dreistufige Struktur aus Thema, Unterthema und Unter-Unterthema auf zwei Ebenen verschlankt: Unter-Unterthemen werden gestrichen oder in die höhere Ebene integriert, E1 Klimawandel bleibt unverändert. Einzelheiten der finalen Fassung (Delegierte Verordnung (EU) 2026/1563) können vom Entwurf abweichen. Zudem ist die Themenliste in AR 16 nur noch illustrativ.
Ist die neue ESRS-Themenstruktur schon final?
Ja. Die revidierten ESRS wurden am 3. Juli 2026 angenommen und am 21. September 2026 als Delegierte Verordnung (EU) 2026/1563 im EU-Amtsblatt veröffentlicht. Sie gelten verpflichtend für Geschäftsjahre ab dem 1. Januar 2027. Die Tabellen in diesem Beitrag beruhen auf dem EFRAG-Entwurf – maßgeblich ist der veröffentlichte Text.
Wie stark sinkt die Zahl der Datenpunkte?
Mit den revidierten ESRS sinken die Pflicht-Datenpunkte um über 60 Prozent und die Datenpunkte insgesamt um über 70 Prozent.
Muss ich meine Wesentlichkeitsanalyse anpassen?
Ja, das ist sinnvoll – spätestens für das Geschäftsjahr 2027, ab dem die revidierten ESRS verpflichtend gelten. Durch die neue Struktur verschieben sich Themen und Beispiele. Prüfe deine doppelte Wesentlichkeitsanalyse auf gestrichene oder zusammengeführte Themen und stelle sicher, dass branchenrelevante Aspekte weiterhin abgedeckt sind.