CSRD-Prüfung: Alles über die Prüfung des Nachhaltigkeitsberichts
Die CSRD-Prüfung birgt Chancen aber auch Herausforderungen für Unternehmen. Unser Artikel bietet Informationen und Tipps zur Vorbereitung.
- Die CSRD-Prüfung des Nachhaltigkeitsberichts liegt in Deutschland nach aktuellem Stand bei den Wirtschaftsprüfern, die sich als Nachhaltigkeitsprüfer registrieren lassen müssen.
- Geprüft werden vor allem die doppelte Wesentlichkeitsanalyse, die Vollständigkeit der berichtspflichtigen ESRS-Datenpunkte und die EU-Taxonomie-Angaben.
- Geprüft wird dauerhaft mit begrenzter Sicherheit (Limited Assurance). Die ursprünglich geplante Prüfung mit hinreichender Sicherheit (Reasonable Assurance) wurde mit dem Omnibus-Paket gestrichen.
- Wer den Prüfer früh einbindet, sauber dokumentiert und ein internes Kontrollsystem aufbaut, senkt Aufwand und Kosten der Prüfung deutlich.
- Durch das Omnibus-Paket sind deutlich weniger Unternehmen berichts- und prüfungspflichtig. Das deutsche Umsetzungsgesetz steht noch aus.
Die neue Nachhaltigkeitsberichterstattung nach der CSRD / ESRS betrifft große Unternehmen in Deutschland. Hintergrund ist der Beginn der CSRD Berichts- und Prüfungspflicht für große Unternehmen. Zukünftig wird der Nachhaltigkeitsbericht als Teil des Lageberichts eine bedeutende Rolle im Aufstellungs- und Prüfungsprozess einnehmen. Das stellt neben den betroffenen Unternehmen auch die Wirtschaftsprüfungsbranche vor große Herausforderungen, als Berater wie als Prüfer. Der nachfolgende Beitrag gibt einen kurzen Einblick in die zukünftige CSRD-Prüfung sowie Ideen, Tipps und Tricks bzgl. der Sicherstellung der Prüffähigkeit für Unternehmen.
Seit dem 18. März 2026 ist die Omnibus-Richtlinie in Kraft: Berichts- und damit prüfungspflichtig sind ab dem Geschäftsjahr 2027 nur noch Unternehmen mit mehr als 1.000 Beschäftigten (Jahresdurchschnitt) und mehr als 450 Mio. € Nettoumsatz. Beide Kriterien müssen zusammen erfüllt sein. Das frühere Schema „2 von 3 Kriterien“ (mehr als 250 Beschäftigte, 50 Mio. € Umsatz, 25 Mio. € Bilanzsumme) ist damit überholt.
Wer darf den CSRD-Bericht in Deutschland prüfen?
Gesetzliche Vorgaben für die CSRD-Prüfung
Wer die Prüfung des Nachhaltigkeitsberichts durchführen darf, ist eine der am meisten diskutierten Fragen rund um die Umsetzung der CSRD in Deutschland.
Die EU-Vorgaben sehen durch ein Mitgliedstaatenwahlrecht grundsätzlich die Möglichkeit vor, neben dem Wirtschaftsprüfer weitere Prüfer zuzulassen. Dieses Wahlrecht wurde in den bisherigen deutschen Entwürfen jedoch nicht direkt umgesetzt. Vorgesehen ist erstmal eine spätere Prüfung durch die Bundesregierung, ob weitere unabhängige Erbringer von Bestätigungsleistungen (bspw. Umweltgutachter) zugelassen werden. Somit obliegt die CSRD-Prüfung zum aktuellen Stand den Wirtschaftsprüfern.
Das deutsche CSRD-Umsetzungsgesetz (CSRD-UmsG) ist noch nicht verabschiedet. Es befindet sich im parlamentarischen Verfahren, eine öffentliche Anhörung fand am 13. April 2026 statt. Einen festen Termin für die Verabschiedung gibt es nicht: Laut Bundesregierung (27. August 2026) liegt der weitere Zeitplan beim Bundestag. Für das Berichtsjahr 2025 gilt nach aktuellem Recht noch das CSR-RUG, eine Pflicht zur Anwendung der ESRS besteht nicht. Der Änderungsantrag der Koalition vom 31. März 2026 sieht aber vor, die neuen Regeln rückwirkend auf Geschäftsjahre ab dem 1. Januar 2025 anzuwenden; DRSC und IDW halten das für verfassungsrechtlich bedenklich.
Zulässige Prüfer
Als Prüfer der Nachhaltigkeitsberichterstattung soll nach den deutschen Entwürfen der Abschlussprüfer oder ein anderer Wirtschaftsprüfer beauftragt werden können. Voraussetzung für die Prüfung ist, dass sich Wirtschaftsprüfer als Nachhaltigkeitsprüfer registrieren lassen. Hierfür müssen Wirtschaftsprüfer eine mindestens 40-stündige CSRD-Schulung nachweisen.
Bedeutung der Auswahl des richtigen Prüfers
Es ist von großer Bedeutung, einen für das jeweilige Unternehmen passenden Nachhaltigkeitsprüfer zu bestimmen. Hier kann es sich anbieten, auf den Abschlussprüfer zurückzugreifen, da dieser mit dem Unternehmen bereits vertraut ist. Soll für die Nachhaltigkeitsberichterstattung hingegen ein weiterer Wirtschaftsprüfer beauftragt werden, ist auf dessen Qualifikation und im besten Fall auf bereits gesammelte Erfahrung zu achten.
Zukünftig werden sich Fremd- und Eigenkapitalgeber auf die Informationen berufen und ihre Investitionsentscheidungen an diesen Angaben festmachen. Gerade aus diesem Grund sollte der Inhalt des Nachhaltigkeitsberichts relevante und verlässliche Informationen beinhalten, wozu ein guter Prüfer im Rahmen seiner Prüfung beitragen kann.
Der Prüfer sollte bereits zu Beginn der Aufstellung eingebunden werden, spätestens im Rahmen der doppelten Wesentlichkeitsanalyse, um negative Konsequenzen für das Prüfungsurteil zu vermeiden. Das spart den Ärger eines potenziell negativen Prüfungsergebnisses und schont personelle wie finanzielle Ressourcen beim Unternehmen selbst.
CSRD-Prüfung: Was wird im Nachhaltigkeitsbericht genau geprüft?
Die Prüfungsschwerpunkte sind insbesondere:
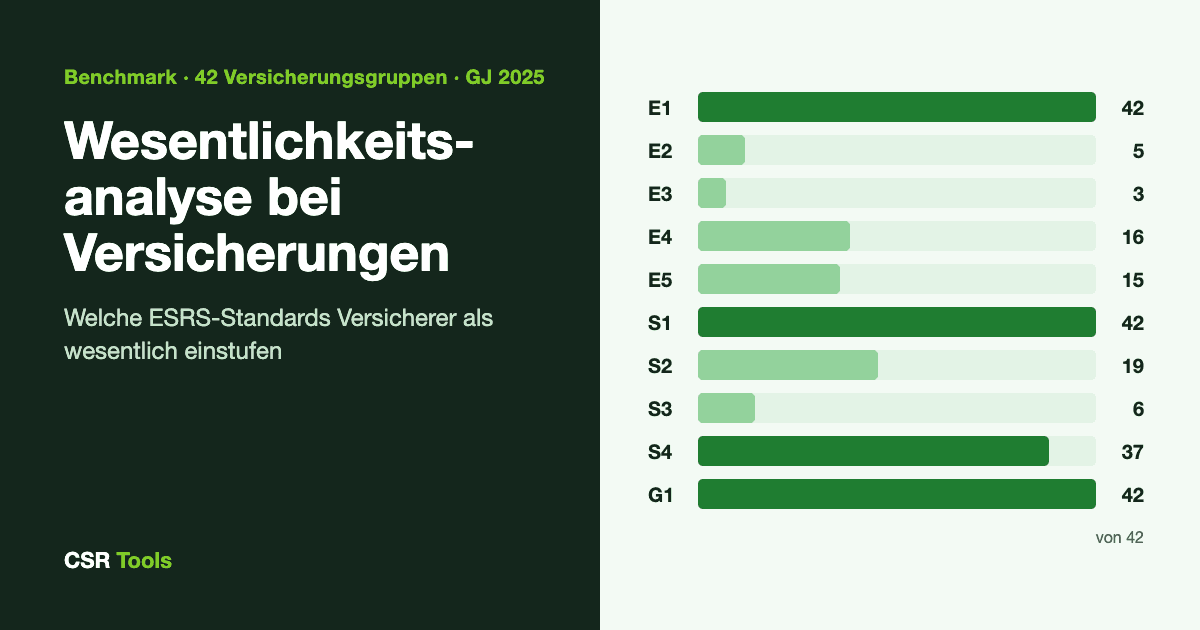
- Überprüfung der doppelten Wesentlichkeitsanalyse inkl. des dazugehörigen Prozesses und der identifizierten wesentlichen Themengebiete
- Vollständigkeit und Richtigkeit der berichtspflichtigen ESRS-Datenpunkte auf Basis der ermittelten wesentlichen Themen
- Berichtspflicht nach Artikel 8 der EU-Taxonomie-Verordnung inkl. des Prozesses zur Bestimmung der zu berichtenden KPIs (Umsatz, OpEx und CapEx)
Mit unserem Datenpunkte-Mapping-Tool bestimmst du die berichtspflichtigen ESRS-Datenpunkte für deine wesentlichen Themen automatisch und gehst gut vorbereitet in die Prüfung.
Neben den Angaben nach den European Sustainability Reporting Standards (ESRS) sollte frühzeitig mit der Datensammlung für die EU-Taxonomie-Verordnung begonnen werden. Damit die Daten zukünftig verlässlich und ohne hohen manuellen Aufwand gesammelt werden können, sind bei den meisten Finanzbuchhaltungen Änderungen am Kontenrahmen oder bei der Erfassung von Transaktionen (bspw. durch ergänzende Datenpunkte) zu berücksichtigen.
Die revidierten ESRS wurden am 3. Juli 2026 angenommen und am 21. September 2026 als Delegierte Verordnung (EU) 2026/1563 im EU-Amtsblatt veröffentlicht. Sie gelten verpflichtend für Geschäftsjahre ab dem 1. Januar 2027. Sie enthalten über 60 % weniger Pflicht-Datenpunkte und insgesamt über 70 % weniger Datenpunkte, und die Wesentlichkeitsanalyse ist vereinfacht. Das reduziert den Umfang dessen, was geprüft werden muss.
Mit welcher Sicherheit wird der Nachhaltigkeitsbericht geprüft?
Die CSRD sieht eine Prüfung mit begrenzter Sicherheit (Limited Assurance) vor. Das Urteil wird in einem gesonderten Prüfungsvermerk zusammengefasst, neben dem bereits bekannten Bestätigungsvermerk. Ursprünglich war geplant, die Angaben später mit hinreichender Sicherheit (Reasonable Assurance) zu prüfen, analog der Prüfung des Jahres- und Konzernabschlusses. Mit dem Omnibus-Paket wurde das gestrichen: Es bleibt dauerhaft bei der Prüfung mit begrenzter Sicherheit. Den EU-Prüfungsstandard für Limited Assurance muss die EU-Kommission bis zum 1. Juli 2027 erlassen. International gibt es mit ISSA 5000 des IAASB bereits seit Ende 2024 einen Standard für Nachhaltigkeitsprüfungen.
Früher wurde erwartet, dass Kosten und Zeitaufwand für die Prüfung des Nachhaltigkeitsberichts mit der geplanten Reasonable Assurance eine ähnliche Höhe erreichen könnten wie die Honorare der klassischen Abschlussprüfung des Finanzberichts. Da es nun dauerhaft bei der begrenzten Sicherheit bleibt und die revidierten ESRS deutlich weniger Datenpunkte enthalten, ist dieses Szenario unwahrscheinlicher geworden. Wie hoch der Prüfungsaufwand tatsächlich ausfällt, hängt stark von Unternehmensgröße, Wesentlichkeitsanalyse und Datenqualität ab.
| Prüfungssicherheit | Worauf der Prüfer sich stützt | Umfang |
|---|---|---|
| Begrenzte Sicherheit (Limited Assurance) | Verständnis des Unternehmens, Geschäftsprozesse, Kontrollumfeld, Befragungen und analytische Beurteilungen mit Fokus auf Plausibilität | Höherer Freiheitsgrad bei Standortprüfungen und Stichprobenumfängen |
| Hinreichende Sicherheit (Reasonable Assurance, für die CSRD gestrichen, nur zum Vergleich) | Wie oben, dazu eine Ausweitung insbesondere im Bereich Kontroll- und IT-Umfeld | Größere Stichprobenumfänge und ausgeweitete Standortprüfungen |
Was bedeutet eine CSRD-Prüfung mit begrenzter Sicherheit (Limited Assurance)?
Bei einer Prüfung mit begrenzter Sicherheit liegt keine umfassende Prüfung der Angaben vor. Der Abschlussprüfer stützt sich bei der Prüfung insbesondere auf
- das Verständnis des Unternehmens, einschließlich der Geschäftsprozesse und des Kontrollumfelds, sowie
- auf Befragungen und analytische Beurteilungen mit Fokus auf die Plausibilität der Informationen.
Bei der Durchführung hat der Prüfer im Vergleich zur hinreichenden Prüfungssicherheit einen höheren Freiheitsgrad bzgl. Standortprüfungen und Stichprobenumfängen.
Wie unterscheidet sich hiervon die CSRD-Prüfung mit hinreichender Sicherheit (Reasonable Assurance)?
Bei der hinreichenden Prüfungssicherheit nimmt der Wirtschaftsprüfer basierend auf den oben genannten Prüfungshandlungen eine Ausweitung vor, insbesondere im Bereich Kontroll- und IT-Umfeld. Zusätzlich werden aufgrund der vorausgesetzten höheren Prüfungssicherheit größere Stichprobenumfänge sowie ausgeweitete Standortprüfungen durchgeführt. Zur Einordnung: Für die gesetzliche CSRD-Prüfung ist diese Stufe mit dem Omnibus-Paket gestrichen worden.
Eine effiziente Prüfung lässt sich aus Sicht des Unternehmens vor allem durch ein effektives internes Kontrollsystem sicherstellen. Die Implementierung geeigneter ESG-Softwarelösungen (wie dem Materiality Master) und IT-Systeme sowie passender Kontrollen führt in der Regel zu geringerem Zeitaufwand und damit zu niedrigeren Kosten der Prüfung.
Schritte zur Prüfung des CSRD-Berichts
1. Vorbereitung auf die CSRD-Prüfung
Zuerst muss ein geeigneter Nachhaltigkeitsprüfer bestimmt werden. Hierzu eignet sich entweder der Abschlussprüfer oder ein anderer qualifizierter und erfahrener Wirtschaftsprüfer.
Das zu prüfende Unternehmen bereitet vor dem Prüfungsstart alle relevanten Unterlagen vor, um die Prüfung effizient durchführen zu können. Diese Unterlagen sollten insbesondere die Prozessdokumentationen, die Dokumentation der doppelten Wesentlichkeitsanalyse sowie die konkreten Datenerhebungen und (falls vorhanden) die Nachhaltigkeitsstrategie beinhalten.
2. Durchführung der CSRD-Prüfung
Der Nachhaltigkeitsprüfer befasst sich zuerst mit dem Prozess der Erstellung des Nachhaltigkeitsberichts und den sich hieraus ergebenden Datenpunkten des CSRD-Berichts. Er führt hierzu u. a. Gespräche mit internen Stakeholdern wie den Verantwortlichen für die Nachhaltigkeitsberichterstattung und zieht einzelne Stichproben.
Tipp: Um die Konsistenz und Qualität der Daten zu beurteilen, bietet es sich an, die Angaben mit denen von anderen Unternehmen der gleichen Branche zu vergleichen.
3. Nachbereitung der CSRD-Prüfung
Der Nachhaltigkeitsprüfer berichtet dem Unternehmen über die Ergebnisse der CSRD-Prüfung. Dabei macht er, falls notwendig, Vorschläge zur Verbesserung der Datenerhebung und der zugrundeliegenden Prozesse. Diese Prozessverbesserungen sollten zeitnah umgesetzt und der Prüfer dabei ausreichend eingebunden werden.
Häufige Herausforderungen der CSRD-Prüfung und wie man sie überwindet
Die CSRD sieht eine Vielzahl an Datenpunkten vor, die das Unternehmen in der Vergangenheit in dieser Form in der Regel nicht strukturiert erfasst hat. Aus diesem Grund ist es von großer Bedeutung, sich frühzeitig mit der Identifikation der zu berichtenden Datenpunkte zu beschäftigen.
- Die Auswahl der relevanten Themen als Ergebnis der doppelten Wesentlichkeitsanalyse sollte pragmatisch erfolgen, da die ausgewählten Themen maßgeblich für die Anzahl der zu berichtenden Datenpunkte sind.
- In den ersten Jahren gibt es eine Vielzahl von Erleichterungsvorschriften. Es ist zu empfehlen, diese vollumfänglich in Anspruch zu nehmen. Dadurch haben Unternehmen ausreichend Zeit, um entsprechende Prozesse zu implementieren, damit verlässliche und qualitativ hochwertige Datenpunkte präsentiert werden können.
- Es ist zu empfehlen, ein eigenes Reporting aufzubauen, um sicherzustellen, dass die Daten einheitlich erfasst und übermittelt werden. Interne Plausibilisierungen (bspw. durch die Controlling-Abteilung) sollten die Qualität der gemeldeten Datenpunkte sicherstellen.
Gerade bei global tätigen Konzernen sollte eine Daten- und Informationsstrategie mit dazugehörigen Verantwortlichkeiten und Prozessen implementiert werden, um die Datenpunkte konsistent und qualitativ erheben zu können. Das schließt eine umfassende interne Kommunikation aller betroffenen Abteilungen sowie Informationen aus der Wertschöpfungskette ein (insbesondere, aber nicht ausschließlich direkte Lieferanten und Kunden). Eine geeignete IT-Landschaft, eine interne Datenbank oder ein passendes externes CSRD-Tool kann dabei ressourcenschonend unterstützen.
Für Unternehmen außerhalb des Pflichtbereichs gibt es einen freiwilligen Standard. Aus dem VSME wurde der „VS“ (Voluntary Standard): am 3. Juli 2026 angenommen und seit dem 24. September 2026 als Delegierte Verordnung (EU) 2026/1560 in Kraft. Er steht allen Unternehmen offen, die nicht unter die CSRD-Berichtspflicht fallen. Wichtig für die Wertschöpfungskette: CSRD-pflichtige Unternehmen dürfen ab dem Geschäftsjahr 2027 von Partnern mit bis zu 1.000 Beschäftigten keine Informationen verlangen, die über diesen freiwilligen Standard hinausgehen.
Best Practices für eine erfolgreiche CSRD-Prüfung
Es ist zu empfehlen, den Wirtschaftsprüfer frühzeitig einzubinden, spätestens jedoch im Rahmen der doppelten Wesentlichkeitsanalyse. Eine ausführliche und stringente Dokumentation ist notwendig, damit der Prüfer effizient und effektiv arbeiten kann. Zusätzlich muss frühzeitig mit der Sammlung der relevanten Daten begonnen werden, um genügend Zeit für die Erstellung zu haben und auftretende Fragen früh mit dem Prüfer klären zu können. Im Rahmen der Datenerfassung muss von Beginn an eine Kommunikation zwischen den Abteilungen und allen relevanten Stakeholdern sichergestellt und eine ausreichende Dokumentation der Prozesse und implementierten Kontrollen angefertigt werden.
Um die Berichterstattung nach der CSRD vorzunehmen, kann es hilfreich sein, eine Software zur Erstellung mit entsprechender Zertifizierung zu verwenden. Hierfür gibt es auf dem Markt bereits eine Vielzahl an Anbietern mit diversen Lösungen.
Um unnötige Kosten zu vermeiden, sollte eine Marktrecherche und Bewertung der verschiedenen Software-Produkte durchgeführt werden, da sich die Anbieter im Funktionsumfang und damit im Preis erheblich unterscheiden. Nicht alle Funktionen sind für jedes Unternehmen sinnvoll.
Intern sollten Audits durchgeführt werden, um stets den Überblick zu behalten, ob die Daten vollständig und einwandfrei sind. Außerdem ist es sinnvoll, die internen Berichts- und Erstellungsprozesse regelmäßig zu überprüfen, um auf gesetzliche Änderungen reagieren zu können, da sich die Gesetzgebung und die relevanten Begleitinformationen kontinuierlich weiterentwickeln.
Häufige Fragen zur CSRD-Prüfung
Wer darf in Deutschland die CSRD-Prüfung durchführen?
Nach aktuellem Stand obliegt die CSRD-Prüfung den Wirtschaftsprüfern. Sie müssen sich als Nachhaltigkeitsprüfer registrieren lassen und dafür eine mindestens 40-stündige CSRD-Schulung nachweisen. Ob später weitere unabhängige Prüfer (etwa Umweltgutachter) zugelassen werden, prüft die Bundesregierung in einem späteren Schritt.
Was wird bei der CSRD-Prüfung konkret geprüft?
Im Fokus stehen die doppelte Wesentlichkeitsanalyse samt Prozess, die Vollständigkeit und Richtigkeit der berichtspflichtigen ESRS-Datenpunkte sowie die Angaben nach Artikel 8 der EU-Taxonomie-Verordnung.
Was ist der Unterschied zwischen Limited und Reasonable Assurance?
Bei der begrenzten Sicherheit (Limited Assurance) stützt sich der Prüfer vor allem auf Plausibilität, Befragungen und analytische Beurteilungen. Die hinreichende Sicherheit (Reasonable Assurance) würde ausgeweitete Prüfungen im Kontroll- und IT-Umfeld, größere Stichproben und mehr Standortprüfungen erfordern. Für die CSRD-Prüfung wurde die Reasonable Assurance mit dem Omnibus-Paket gestrichen. Es bleibt dauerhaft bei der Limited Assurance.
Welche Unternehmen sind nach dem Omnibus-Paket noch prüfungspflichtig?
Seit dem 18. März 2026 ist die Omnibus-Richtlinie in Kraft: Berichts- und prüfungspflichtig sind ab dem Geschäftsjahr 2027 nur noch Unternehmen mit mehr als 1.000 Beschäftigten und mehr als 450 Mio. € Nettoumsatz, beide Kriterien zusammen. Das deutsche CSRD-Umsetzungsgesetz ist noch nicht verabschiedet, einen festen Termin für die Verabschiedung gibt es nicht (Stand: September 2026).
Gastbeitrag

Urs Gnädinger aus der Region Stuttgart ist Wirtschaftsprüfer bei audit.innovation und Gründer von audit.neo, einem Betriebssystem für Wirtschaftsprüfer. Er startete seine Karriere 2012 bei Ernst & Young (EY) und ist zudem Lehrbeauftragter für internationale Rechnungslegung an der HTWG Hochschule Konstanz.

Sarah Stindl arbeitet als Consultant Wirtschaftsprüfung bei audit.innovation. Sie hat im März 2024 ihren Bachelor of Science an der Universität Ulm absolviert und ihre Thesis der Nachhaltigkeitsberichterstattung gewidmet.